顯示包含「行業板塊-工業製品業-工業用品」標籤的文章。顯示所有文章

2019年3月6日星期三

0968 信義光能 2018-12-31 全年業績


信義光能 (00968)  主要從事生產及銷售太陽能玻璃產品、發展及營運太陽能發電場及提供工程、採購及建設服務。信義玻璃控股有限公司 (00868)、李賢義是主要股東,分別持有股份佔總股本29.74%、12.42%。

截至二零一八年十二月三十一日止年度的末期業績
http://www3.hkexnews.hk/listedco/listconews/SEHK/2019/0225/LTN20190225268_C.pdf
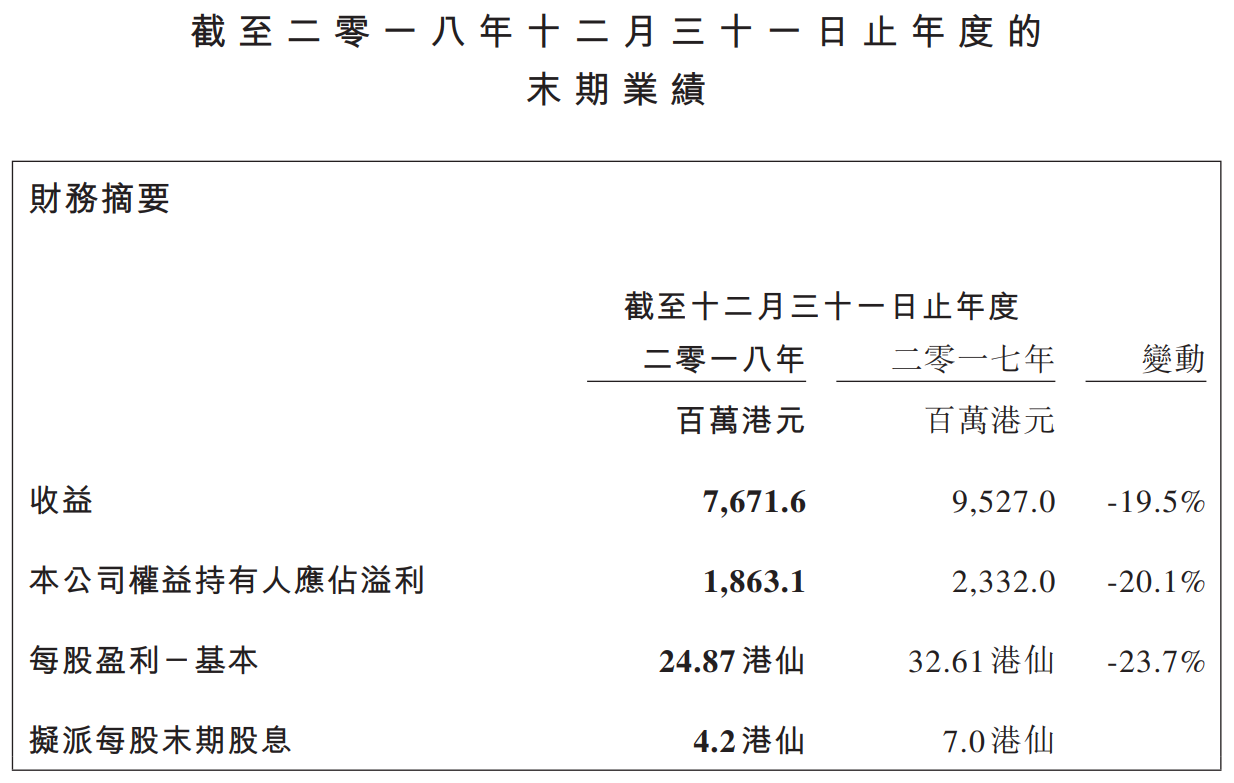

集團2018年收益減少-19.5%,毛利減少-13.1%,毛利率上升2.85%至38.6%。公司權益持有人應佔溢利減少-20.1%。每股基本盈利港幣0.2487元比對2017年減少-23.7%,末期股息每股$0.042,全年股息港幣0.1220元同比減少-18.7%。

盈利減少主要是今個年度 EPC 服務大幅減少,如果只計算太陽能玻璃銷售及太陽能發電場業務,毛利輕微上升。

信義光能2017年度按產品分類收益如下:


  • 太陽能玻璃銷售 - 為最大收入分部,佔總收益72.5%較上年度減少-3.2%,而佔整體毛利49.2%同比減少-16.1%,毛利率26.2%比上年減少-4.0%;
  • 太陽能發電場業務 - 佔總收益25.0%較上年度增長30.3%,而佔整體毛利48.7%同比增加30.8%,毛利率75.0%比上年增加0.2%;
  • EPC服務 (來自建築合約的收益) - 佔總收益2.15%較上年度大幅減少-91.8%,而佔整體毛利2.2%同比減少-88.8%,毛利率33.7%增加9.1%。
  • 2018年因為受到了國內光伏政策影響,下半年光伏下游市場需求急劇下跌,導致整個產業鏈的產品價格大幅下跌。而業績比預期影響少,因為太陽能發電場業務增長抵消了太陽能玻璃銷售下跌的影響。
  • 集團抓住年內行業不景氣的機會,收購四個太陽能發電場項目,估計下年度太陽能發電場業務毛利會超過太陽能玻璃銷售,成為最大盈利分部。


集團太陽能玻璃收益主要來自中國,佔總收益75.0%較上年度減少-8.3%。其他國家 (馬來西亞、北美、南韓、印度及新加坡等國家) 佔總收益25.0%較上年度增長16.1%。其他國家收益佔比增加,有效抵消單一國家的影響,有利業務長其發展。

公司基本因素


看看五年營運數據,收入、盈利之前不斷增長,但今年大幅倒退。不過毛利率增加沒有再下跌。


從以上五年財務比率,因為EPC服務,所以盈利不太穩定。今年股東回報率、邊際利潤率、資產回報率也下跌。淨負債/股東權益、存貨周轉率及應收賬款也增加,應該是太陽能發電場業務增加所致,整體集團財務有一些隱憂。

FORS 由上一年度8下跌到今年度5分,因為整體收入、盈利減少。

股票估值


上一篇文章 0968 信義光能 2018-06-30 中期業績 預計2018年每股盈利減少-10%到$0.2935,以最近兩年平均 P/E 6.84-10.46倍,估值上下限便是$2.00-3.07,預估盈利比業績有很大差距。

2018年股價高低$2.03-3.79,低位跟估值下限差不多,但高位就差很遠。低位$2.03是在1月份,高位$3.79是在8月份,基本跟大市同步,週息率3.22-6.01厘,P/E 8.2-15.2倍。

上篇文章當時8月股價大約$2.25,之後下跌到去年低位$2.03,如果在估值偏下位置持有,現價大約差距71.1%。

預計2019年盈利有20%增長至$0.2984,估計派息也增加20%至$0.1464。如果市場以最近三年平均息率高低 4.09-6.59厘交易,預計估值上下限便是$2.22-3.60,現價大約$3.85,預期週息率3.8厘,在估值偏上位置。

如果以五年平均 P/E 7.3-12.0倍計算,預計估值上下限便是$2.18-3.60,現價預期 P/E 12.9倍,在估值偏上位置。


從以上五年週線圖,股價五年上一直上升,但上下波幅非常大。股價五年高低平均波幅1.83倍計算,暫時今年高低位$2.63-4.09,如果低位已見,向上目標價$4.82。如果高位已見,向下目標價$2.23。

(權益披露: 筆者於執筆時並未持有上述股票,但不排除將來會否持有上述股票相關權益)

0868 信義玻璃 2018-12-31 全年業績


信義玻璃 (00868) 集團 主要於中國從事生產及銷售浮法玻璃產品、汽車玻璃產品、建築玻璃產品及不同類型之相關產品。李賢義及關連人士是主要股東,持有股份佔總股本22.02%。

截至二零一八年十二月三十一日止年度之末期業績
http://www3.hkexnews.hk/listedco/listconews/SEHK/2019/0225/LTN20190225266_C.pdf


集團2018年銷售總額增長8.7%,毛利上升7.9%,毛利率下跌-0.28至36.7%。公司股本權益持有人應佔純利增加5.6%。每股基本盈利港幣1.0570元比對2017年增加4.5%,末期股息每股$0.27,全年股息港幣0.52元同比增加8.3%。

信義玻璃財務報告包括了其他盈利-淨額,如果撇除其中項目,但沒有調整所產生的遞延稅項,2018年每股基本盈利$0.9230同比減少-0.9%。


核心盈利減少主要是銷售及推廣成本、行政及其他經營開支增加,2018年經營開始困難。


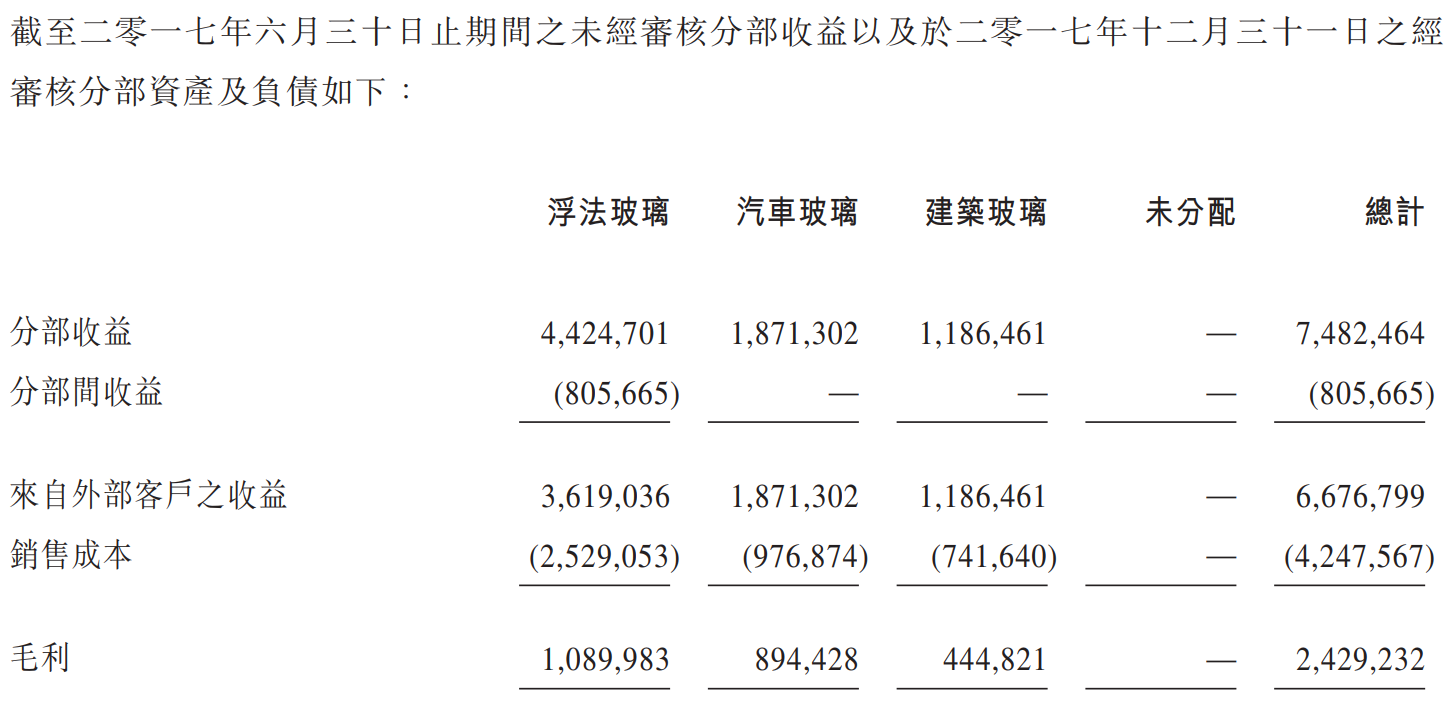
以上是信義玻璃2018-17年度分部資料:

  • 浮法玻璃 - 為最大收入分部,佔總外部客戶之收益64.9%較上年度增長6.3%,而佔整體毛利46.5%同比增加7.4%,但比對去年增長大幅放緩。毛利率26.3%比上年減少-5.4%;
  • 汽車玻璃 - 佔總外部客戶之收益26.6%較上年度增長8.7%,而佔整體毛利31.8%同比增加1.65%,毛利率43.9%比上年減少-3.1%;
  • 建築玻璃 - 佔總外部客戶之收益20.8%較上年度增長19.2%,而佔整體毛利21.8%同比增加20.0%,毛利率38.3%增加0.3%。


集團主要收益來自大中華(包括香港及中國),佔總收益71.4%,佔比同2017年相比下跌1.8%。而北美洲、歐洲和其他國家佔總收益28.5%,佔比輕微上升。

公司基本因素


看看五年營運數據,收入今年放慢,而毛利率下跌,每股核心盈利輕微減少。集團業務可能由之前幾年高增長開始放慢。


從以上五年財務比率,今年股東回報率、邊際利潤率、資產回報率也下跌。淨負債/股東權益及存貨周轉率輕微增加,但現金流維持強勁,集團財政健康。

FORS 由上一年度10下跌到今年度7分,因為整體盈利減少,總資產回報率、毛利率也減少。

股票估值


上一篇文章 0868 信義玻璃 2018-06-30 中期業績 預計2018年每股盈利有20%升幅到$1.1178,以三年平均 P/E 6.2-11.2倍計算,估值上下限便是$6.93-12.52,結果盈利預估差距很大。

2018年股價高低$7.50-13.44,低位$7.50是在10月份,高位$13.44是在3月份,基本跟大市同步,週息率3.87-6.93厘,P/E 8.1-14.6倍。

上篇文章當時7月股價大約$9.20,之後下跌到去年低位$7.50,但未到估值下限。

預計2019年盈利有5%增長至$0.9690,保守估計派息也增加$0.04至$0.56。如果市場以最近五年平均息率高低 4.43-7.69厘交易,預計估值上下限便是$7.28-12.6,現價大約$9.46,預期週息率5.92厘,在估值中間偏下位置。

如果以五年平均 P/E 7.3-12.7倍計算,預計估值上下限便是$7.1-12.3,現價預期 P/E 10.2倍,在估值中間偏下位置。


從以上五年週線圖,股價五年上一直上升。股價五年高低平均波幅1.85倍計算,暫時今年高低位$8.09-9.85,如果$8.09是今年低位,向上目標價$14.9。但以預期業績,未必能達到。

延伸閱讀:

(權益披露: 筆者於執筆時持有上述股票相關權益,但不排除隨時減持)

2018年8月26日星期日

0148 建滔化工 2018-06-30 中期業績


建滔化工 (00148) 中期業績公佈
http://www.hkexnews.hk/listedco/listconews/sehk/2018/0824/LTN20180824156_C.pdf


集團2018上半年營業額較去年同期增加18.0%,毛利較去年增加5.4%,毛利率21.4%同比下跌-2.55%。公司持有人應佔純利增加91.2%,每股基本盈利港幣3.9090元同比增加86.1%,分派中期股息每股港幣0.60元加上每股特別中期股息$0.50同比增加83.3%。

因為期內出售一間附屬公司帶來一次性收益,所以純利大升及集團分派特別中期股息。

建滔化工損益表裡包括了;
  1. 其 他 收 入、收 益 及 虧 損;
  2. 按公平值計入損益之權益工具之虧損;
  3. 出售按公平值計入損益之權益工具之收益;
  4. 出售一間附屬公司之收益;
如果撇除以上項目,但沒有調整所產生的遞延稅項,上半年淨利大約人民幣18.51億,每股盈利大約港幣1.7362元同比只增加3.8%。

公司基本因素


2018年上半年財務比率普偏持平,股東權益回報率、邊際利潤率、總資產回報率增加。現金流持續,流動比率上升,但淨負債/股東權益增加。

FORS 由2017年度11分下跌到2018年上半年的9分,因為負債增加,毛利率減少。

股票估值


上一篇文章 0148 建滔化工 2017-12-31 全年業績 預計2018/19年度每股盈利有20%升幅到$5.0826,三年平均 P/E 5.5-11.1倍,估值上下限便是$27.9-56.4。以上半年業績,下調全年每股盈利上升10%至$4.302。

暫時今年股價高低$25.15-47.30,低位$25.15是在8月份,高位$47.30是在1月份,預期 P/E 5.85-11.0倍。上篇文章當時6月股價大約$28.7,在估值偏下位置,之後便輾轉下跌到暫時今年低位$25.15,現價大約差距3.1%。

現價大約$29.60,預期P/E 6.88倍,如果今年高低位已見,現價在估值偏下位置 。

(權益披露: 筆者於執筆時持有上述股票相關權益,但不排除隨時減持)

1888 建滔積層板 2018-06-30 中期業績


建滔積層板 (01888) 中期業績公佈
http://www.hkexnews.hk/listedco/listconews/sehk/2018/0824/LTN20180824160_C.pdf


集團2018上半年營業額較去年同期增加6.3%,毛利較去年減少-8.2%,毛利率27.4%同比下跌4.3%。公司持有人應佔純利減少-11.5%,每股基本盈利港幣0.5770元同比減少-11.5%,分派中期股息每股港幣0.1750元同比減少-46.3%。


盈利下跌主要原因是覆銅面板溢利率下跌,由去年27.5%下跌至20.7%。管理層解釋是因為成本上漲,但也有可能是不同產品溢利率不同,而當期生産產品比例不同,造成整體溢利率不稳定。


不過集團已開始上調各產品售價,並預料未來售價仍有提升空間,因此希望下半年業績可轉好。

公司基本因素


2018年上半年財務比率普偏轉差,股東權益回報率、邊際利潤率、總資產回報率減少。現金流持續,流動比率上升,但淨負債/股東權益增加。

FORS 由2017年度10分下跌到2018年上半年的6分,表示集團整體業務倒退。

股票估值


上一篇文章 1888 建滔積層板 2017-12-31 全年業績 假設2018年盈利增長20%,每股盈利有$1.38,五年 P/E 平均由6.77-11.01倍,股值上下限便是$9.34-15.2。以上半年業績,偏差頗大,現下調全年每股盈利持平至$1.1347。

暫時今年股價高低$7.02-$16.28,低位$7.02是在8月份,高位$16.28是在3月份,預期 P/E 6.19-14.3倍。上篇文章當時4月股價大約$11.38,在估值中間偏下位置,之後便輾轉下跌到暫時今年低位$7.02,如果在下限$9.34買入,現價大約差距-19.4%。

現價大約$7.53,預期P/E 6.64倍,如果今年高低位已見,現價在估值偏下位置 。

(權益披露: 筆者於執筆時持有上述股票相關權益,但不排除隨時減持)

2018年8月15日星期三

2283 東江集團 2018-06-30 中期業績


東江集團控股 (02283) 截至2018年6月30日止六個月中期業績公佈
http://www.hkexnews.hk/listedco/listconews/sehk/2018/0814/LTN201808141017_C.pdf


集團2018上半年收入較去年同期增長25.7%,毛利較去年增加22.8%,毛利率31.5%同比減少-0.73%。公司擁有人應佔溢利增長27.1%,每股基本盈利港幣0.1690元同比增幅為26.1%,每股中期股息0.06港元增加20.0%。

公司基本因素


2018年上半年財務比率輕微轉差,股東權益回報率、邊際利潤率和總資產回報率增加。但流動比率下降及淨負債/股東權益增加,不過通常下半年業績比上半年好,所以半年數據參考性比較低。

FORS 由2017年度12分下降到2018年上半年的9分,因為毛利率下跌和負債增加。

股票估值


上一篇文章 2283 東江集團控股 2017-12-31 全年業績 預估2018年每股盈利上升30%到$0.47。通常下半年業績比上半年多,所以有機會達到。

暫時今年股價高低$4.90-$7.45,低位$4.90是在1月份,高位$7.45是在6月份,預期 P/E 10.4-15.9倍。上篇文章當時4月股價大約在$6.00,之後便上升到$7.45,上升了24.2%。然後隨大市輾轉下跌到近期低位$5.79。

現價大約$5.81,預期 P/E 12.4倍,因為大市偏弱,如果今年高位已見,預計市場以 P/E 8.0-16.0倍之間交易,估值上下限便是$3.76-7.52。現價在估值中間偏上位置 。

(權益披露: 筆者於執筆時並未持有上述股票,但不排除將來會否持有上述股票相關權益)

2018年8月14日星期二

2382 舜宇光學科技 2018-06-30 中期業績


舜宇光學科技 (02382) 截至二零一八年六月三十日止六個月中期業績公告
http://www.hkexnews.hk/listedco/listconews/sehk/2018/0813/LTN20180813787_C.pdf


集團2018上半年收入較去年同期增長19.4%,毛利較去年增加12.1%,毛利率19.4%同比減少-1.26%。公司股東應佔期內溢利較去年同期增長1.8%,每股基本盈利人民幣1.0803元同比增幅為0.61%,不派中期股息同去年一樣。


管理層解釋盈利差於預期,主要是因為外匯虧損。但把以上其他收益及虧損撇除,盈利增長也是強差人意。因為其他收入也有按公允值計入損益的金融資產的投資收入等收益,因此如果要撇除便應把所有其他收益及虧損撇除,而不是只扣除外匯虧損。

其實毛利率受壓是一早可預見,之前文章 2382 舜宇光學科技 已經分析過低純利率的啟示。

公司基本因素


2018年上半年財務比率全面轉差,股東權益回報率、邊際利潤率和總資產回報率減少。現金流持續,流動比率上升,但淨負債/股東權益大幅增加由91.07上升至130.62,因為期內向美國境外專業投資者發行於2023年到期之600,000,000美元3.75厘的無抵押債券。

FORS 由2017年度11分下降到2018年上半年的8分,因為毛利率下跌和負債增加。

股票估值


上一篇文章 2382 舜宇光學科技 2017-12-31 全年業績 預計每股盈利$4.76。但以上半年業績,全年盈利可能只是上升大約5%。因為毛利受壓,而且人民幣貶值會抵消一部分增長,即是2018年每股盈利大約$3.358。

暫時今年股價高低$100.50-$174.90,低位$100.50是在1月份,高位$174.90是在6月份,預期 P/E 29.9-52.1倍。上篇文章當時4月股價大約在$142.50,在當時估值中間偏下位置,之後輾轉下跌到$115.90。如果在股值偏下位置大約$128.5買入,一個多月便上升到$174.90,還有$0.8120股息,回報大約36.7%。之後隨大市回落,現在又回落到差不多水平。

現價大約$121.10,預期 P/E 36.1倍,因為盈利增長放緩,預計市場會下調估值至 P/E 20.0-35.0倍之間交易,估值上下限便是$67.2-117.5。現價在估值偏上位置 。

(權益披露: 筆者於執筆時持有上述股票相關權益,但不排除隨時減持)

2018年8月1日星期三

0968 信義光能 2018-06-30 中期業績


信義光能 (00968) 主要從事生產及銷售太陽能玻璃產品、發展及營運太陽能發電場及提供工程、採購及建設服務。信義玻璃控股有限公司 (00868)、李賢義是主要股東,分別持有股份佔總股本29.53%、12.42%。

截至二零一七年十二月三十一日止年度的末期業績
http://www.hkexnews.hk/listedco/listconews/SEHK/2018/0226/LTN20180226194_C.pdf

2017年收益增加58.6%。公司權益持有人應佔溢利增加17.4%。每股基本盈利港幣0.3261元比對上一年度增加11.6%。末期股息每股港幣0.07元,全年股息港幣0.15元增加7.1%。

信義光能2017年度按產品分類收益如下:


  1. 太陽能玻璃銷售 - 為最大收入分部,佔總收益60.3%較上年度增長34.4%,而佔整體毛利51.0%同比減少-3.8%,毛利率30.2%比上年減少-12.0%;
  2. 太陽能發電場業務 - 佔總收益15.5%較上年度增長17.5%,而佔整體毛利32.4%同比增加41.5%,毛利率74.8%比上年增加0.6%;
  3. EPC服務 (來自建築合約的收益) - 佔總收益24.2%較上年度增長239%,而佔整體毛利16.7%同比增加24.6%,毛利率24.6%增加0.1%。


集團主要收益來自中國,佔總收益79.1%較上年度增長24.8%。其他國家 (印度、馬來西亞、泰國及歐洲國家等)佔總收益20.9%較上年度增長89.8%。集團馬來西生產線開始運營,其他國家收益有望持續增長。

公司基本因素


從以上五年財務比率,股東回報率、邊際利潤率、資産回報率五年來差距比較大,不太穩定。因為集團有三個分部,而各分部毛利率差別很大,由其是EPC服務,不是每一年也有這些大型項目。但整體來說回報率高。

不過雖然現金流不斷增加,但負債這兩年增多,流動比率下降令集團有資金壓力,上年更加要股東供股。但集團每年又維持一定派息比率,管理層做法比較模稜兩可。

還有應收賬款天數不斷上,對整體財務健康有影響。

FORS:8/12

再看看五年營運數據,收入、盈利五年來不斷增長,毛利率因為三個分部的原因所以不穩定,但整體受惠於太陽能的急速發展,增長強勁。

FORS 和上一年度一樣8分,表示集團業續持平,沒有什麼突破。

7月30日集團公佈 截至二零一八年六月三十日止六個月的中期業績 ,2018年上半年收益減少-21.3%。公司權益持有人應佔溢利減少-3.3%。每股基本盈利港幣0.1635元比對上一年度減少-10.4%。中期股息每股港幣0.08元同上年度持平。

FORS 由2017年度8分下降到2018年上半年的5分,財務比率和營運數據大幅轉差。

股票估值


信義光能最近兩年平均 P/E 6.84-10.46倍,現價大約$2.25 P/E 6.9倍,週息率6.67厘。而市值大約$167億。

預計2018年每股盈利減少-10%到$0.2935,估值上下限便是$2.00-3.07,現價預期 P/E 大約7.66,在估值偏下位置。


從以上五年週線圖,股價一直上升,但中間波幅十分大,估計今次要整固一段時間。

集團作為業內的領軍企業,將繼續憑藉其規模優勢,優化運營效率及開拓新市場,通過擴充及創新以保持增長。

集團新增馬來西亞首條太陽能玻璃生產線成功運營,以及加拿大分佈式光伏項目的發展為集團海外擴展奠定了紮實的基礎,有望於未來數年在全球各地持續進一步增長。

(權益披露: 筆者於執筆時並未持有上述股票,但不排除將來會否持有上述股票相關權益)

2018年7月31日星期二

0868 信義玻璃 2018-06-30 中期業績


信義玻璃 (00868) 截至二零一八年六月三十日止六個月之中期業績 
http://www.hkexnews.hk/listedco/listconews/sehk/2018/0731/LTN20180731072_C.pdf


集團2018年上半年總銷售額增加16.0%,公司股本權益持有人應佔純利增加22.7%,每股盈利港幣0.500元增長20.2%,如果比對2017年的增幅19.5%,增長差不多。中期股息每股港幣0.25元上升25.0%。

信義玻璃2018-17上半年分部資料如下:


  1. 浮法玻璃 - 佔總外部客戶之收益53.4%較上年度增長14.4%,而佔整體毛利47.5%同比增加27.1%,毛利率33.5%比上年增加3.4%;
  2. 汽車玻璃 - 佔總外部客戶之收益27.3%較上年度增長13.1%,而佔整體毛利32.6%同比增加6.3%,毛利率44.9%比上年減少-2.9%;
  3. 建築玻璃 - 佔總外部客戶之收益19.3%較上年度增長25.8%,而佔整體毛利19.9%同比增加30.8%,毛利率39.0%增加1.5%;


大中華(包括香港及中國)佔總收益71.9%增長16.1%,但佔比下降1.3%。歐洲和其他國家增長強勁,增長分别23.9%和21.0%。

公司基本因素


2018年上半年財務比率全部做好,只有淨負債/股東權益輕微增加和流動比率輕微減少。毛利率繼續提升到上半年37.7%,每股賬面資產淨值上升2.0%。

FORS 2018年上半年和2017年度一樣10分,表示業務持續做好。

股票估值


上一篇文章 0868 信義玻璃 2017-12-31 全年業績 估算2018年每股盈利增長20%到港幣1.1178元,通常下半年業績比上半年多,上半年業績符合預期。

暫時今年股價高低$13.44-$8.25,預期 P/E 高低7.38-12.0倍,以三年平均 P/E 6.2-11.2倍,高位應該已見,$8.25是否今年低位暫時還未知道。現價大約$9.20,預期週息率6.3厘,預期 P/E 大約8.23倍,在估值中間偏下位置 。

(權益披露: 筆者於執筆時並未持有上述股票,但不排除將來會否持有上述股票相關權益)

2018年7月8日星期日

0868 信義玻璃 2017-12-31 全年業績


信義玻璃 (00868) 集團從事多種玻璃產品的製造及銷售,其中包括汽車玻璃、節能建築玻璃、優質浮法玻璃以及其他不同商業及工業用途的玻璃產品。李賢義及關連人士是主要股東,持有股份佔總股本22.02%。

截至二零一七年十二月三十一日止年度之末期業績
http://www.hkexnews.hk/listedco/listconews/SEHK/2018/0226/LTN20180226198_C.pdf

2017年銷售總額增加14.6%。純利增加24.9%。每股基本盈利港幣1.0114元比對上一年度增加22.2%。末期股息每股港幣0.28元,全年股息港幣0.48元增加20.0%。

信義玻璃2017-16年度分部資料如下:


以上數據有幾點可留意:
  1. 浮法玻璃 - 為最大收入分部,佔總外部客戶之收益54.4%較上年度增長23.15%,而佔整體毛利46.7%同比增加42.0%,毛利率31.7%比上年增加4.2%;
  2. 汽車玻璃 - 佔總外部客戶之收益26.6%較上年度增長4.3%,而佔整體毛利33.7%同比減少-0.01%,毛利率47.0%比上年減少-2.0%;
  3. 建築玻璃 - 佔總外部客戶之收益19.0%較上年度增長8.1%,而佔整體毛利19.6%同比增加3.2%,毛利率38.0%減少-1.8%;
  4. 浮法玻璃增長最大,而汽車玻璃和建築玻璃收入有增加,但毛利只是持平;
  5. 只有浮法玻璃毛利率上升,其餘汽車玻璃和建築玻璃也是下跌。


集團主要收益來自大中華(包括香港及中國),佔總收益73.2%。北美洲、歐洲和其他國家之客戶只佔26.8%。

公司基本因素


信義玻璃財務報告包括了其他盈利-淨額
  1. 出售及撇銷物業、廠房及設備租賃土地及土地使用權之(虧損)/盈利
  2. 出售一間附屬公司的(虧損)/盈利
  3. 出售一間聯營公司之盈利
  4. 於聯營公司之股權遭攤薄之盈利
  5. 投資物業之公平值盈利
  6. 出售可供出售金融資產之(虧損)/盈利
  7. 其他匯兌(虧損)/收益-淨額
  8. 附屬公司分拆及獨立上市之盈利
以下列表是撇除以上項目,但沒有調整所產生的遞延稅項,所淨下的利潤計算。


從以上五年財務比率,股東回報率、邊際利潤率、資産回報率五年來差距比較大,不太穩定。應該是雖然是生產玻璃,但不同行業的玻璃需求週期不同和毛利率不同,令到盈利起跌比較大。

集團現金流強勁,2017年度負債降低到可接受水平,其餘比率也達到水平之上。

FORS:10/12

再看看五年營運數據,收入五年來也有增長,毛利率一直改善,表示集團營運效率越來越好。2014年之後,盈利持續做好,派息也相應增加。整體營運數據非常好。

FORS 由上一年度11分到今年度10分,集團一直保持在10分以上,非常有注意價值。

股票估值


信義玻璃三年平均 P/E 6.2-11.2倍,現價大約$9.06 P/E 9.7倍,週息率5.28厘。而市值大約$364億。

預計2018年每股盈利有20%升幅到$1.1178,估值上下限便是$6.93-12.52,現價預期 P/E 大約8.1倍,在估值中間偏下位置。


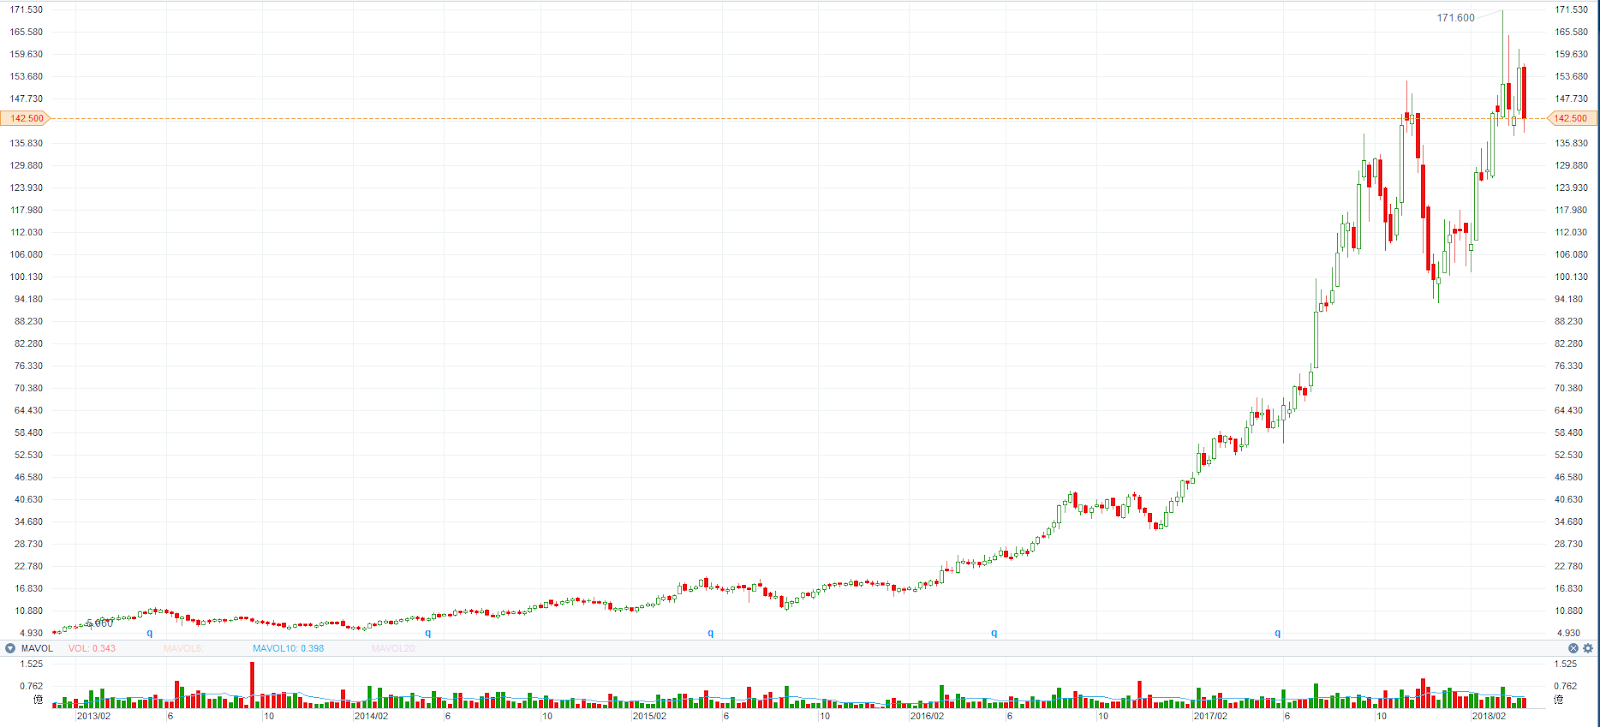
從以上五年週線圖,股價由2013年下跌到2015年,然後輾轉上升。短短二年半上升了差不多4倍,估計今次要整固一段時間。

5月4日集團公佈 聯合公告有關買賣馬來西亞地塊(A)信義光能的關連交易及(B)信義玻璃的自願性公告 ,表示集團有意加強國外的銷售,有利盈利的穩定性和未來業務發展增長。

(權益披露: 筆者於執筆時並未持有上述股票,但不排除將來會否持有上述股票相關權益)

2018年6月30日星期六

0148 建滔化工 2017-12-31 全年業績


建滔化工 (00148) 主要從事覆銅面板、印刷線路板、化工產品、磁電產品製造及銷售業務;以及物業發展及投資。Hallgain Management Limited是主要股東,持有股份佔總股本37.85%。

截至二零一七年十二月三十一日止年度業績公佈
http://www.hkexnews.hk/listedco/listconews/SEHK/2018/0323/LTN20180323500_C.pdf

2017年營業額上升20%,公司持有人應佔純利上升11.0%。每股基本盈利港幣5.363元比對上一年度增加10.0%。末期股息每股港幣1.00元,全年股息港幣1.60元增加23.1%。

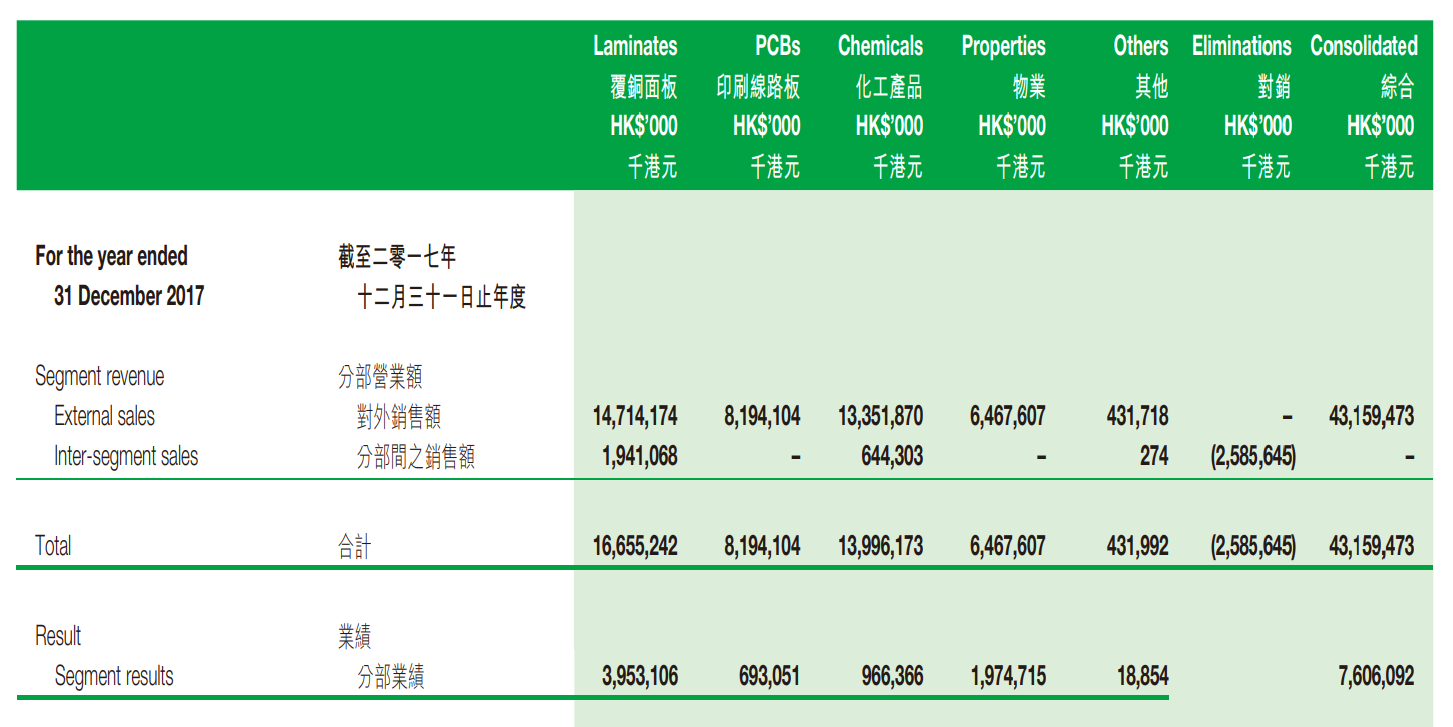
建滔化工2017和2016年度主要分部營業額及業績細分如下:


以上數據有幾點可留意:
  1. 覆銅面板 - 佔總收入34.1%較上年度增長20.3%,而佔總分部業績52.0%同比增加60.4%,是最大收入和分部業績分部,佔了整體業績超過一半;
  2. 印刷線路板 - 佔總收入19.0%較上年度增長9.6%,而佔總分部業績9.1%同比增長83.2%;
  3. 化工產品 - 佔總收入30.0%較上年度增長30.5%,而佔總分部業績12.7%同比增加209%,是第二最大收入和增長最多分部;
  4. 物業 - 佔總收入15.0%較上年度增長17.9%,而佔總分部業績26.0%同比增長16.1%;
  5. 其他(服務收入、酒店業務以及製造及銷售磁電產品) - 佔總收入1.0%較上年度增長6.3%,佔總分部業績0.25%同比增加120%;

公司基本因素


建滔化工財務報告包括了
  1. 投資物業公平值變動之收益
  2. 出售可供出售投資之收益
  3. 出售附屬公司權益之收益
  4. 以股份形式付款
  5. 就可供出售投資確認之減值虧損
  6. 就物業、廠房及設備確認之減值虧損
以下列表是撇除以上項目,但沒有調整所產生的遞延稅項,所淨下的利潤計算。


從以上五年財務比率,2017年受謂於所有分部業務做好,股東回報率和邊際利潤率轉好。負債減低,不過現金流減少,其他財務比率也有某程度改善。

FORS:11/12

再看看五年營運數據,收入五年來其實不是有太大增長,但毛利率持續增長,所以盈利五年來上升了差不多三倍。派息這兩年有所增加,整體財務數據慢慢做好。

FORS 和上一年度一樣11分,表示集團營運理想,非常有注意價值。

股票估值


建滔化工三年平均 P/E 5.5-11.1倍,現價大約$28.7 P/E 6.8倍,而市值大約$306億。

預計2018/19年度每股盈利有20%升幅到$5.0826,估值上下限便是$27.9-56.4,現價預期 P/E 大約5.6倍,在估值偏下位置。


從以上五年週線圖,由2013年股價反覆沉底,直到2016年業績開始突破才急升。

作為業務多元化的企業,通常市場給矛比較低股值。因為每一行業的週期也不同,要每一個分部同時有亮麗表現比較困難。所以業務多元化反而變成了企業長期增長的不確定性,令到股值比較困難,從而不太受投資者歡迎。

(權益披露: 筆者於執筆時持有上述股票相關權益,但不排除隨時減持)

2018年4月29日星期日

2283 東江集團 2017-12-31 全年業績


東江集團控股 (02283) 主要從事模具及注塑組件的製造、銷售、代工、製作及修改。

截至2017年12月31日止年度的全年業績公佈
http://www.hkexnews.hk/listedco/listconews/SEHK/2018/0312/LTN201803121189_C.pdf

集團收入較上年增長14.40%,毛利率增加5.60%,股東應佔溢利大幅增長46.7%,每股基本盈利為港幣0.36元,全年派息為港幣0.17元。

集團收入主要是以下二個分部:
  1. 模具製作 - 佔整體收入34.91%,增長2.91%;
  2. 注塑組件製造 - 佔整體收入65.09%,增長21.70%; 
可以見到企業增長動力主要在於注塑組件製造業務。

公司基本因素


從以上財務比率,東江集團控股在各方面的營運十分理想。股東回報率平均有30%以上,如果R.O.E.有15%已經係一間值得投資的公司,30%是否更應該買入?負債不斷減低、而邊際利潤率不斷增加,表示企業營運出色。還有以工業股來比較,最難得是低應收賬款天數,表示企業不需要賒數去增加訂單。


從以上五年營運數據,毛利率不斷上升有利企業盈利,可能是注塑組件製造業務毛利比較高。盈利還只是三億多,現價$6.00市值大約50億,有進一步提升的可能。

股票估值


東江集團控股以前 P/E 平均由5.80-9.80倍,是普遍工業股股值。不過去年市盈率突然開始向上調,2017年 P/E 高低5.78-13.67倍。可能因為企業開始做多了投資者關係,令到更多投資者認識。

至於五年平均息率高低4.32-7.71%,現價週息率2.83%,不再吸引。

如果2018年每股盈利上升30%到$0.47。由年頭到現在高低位$4.98-6.95,預期 P/E 由10.60-14.80倍,現價大約$6.00 預期 P/E 12.77倍。


從以上五年週線圖,股份由2014年開始一直上升,2017年更加加速上升。

東江集團控股上市日期2013年12月20日,上市價$1.250。不到五年時間連股息回報接近五倍。從財務報表企業無疑是一間十分優秀的公司,但是業務增長是否可以支持上調了的市盈率,還要看之後公佈的業績。

(權益披露: 筆者於執筆時並未持有上述股票,但不排除將來會否持有上述股票相關權益)

2018年4月21日星期六

2382 舜宇光學科技 2017-12-31 全年業績


舜宇光學科技 (02382) 集團主要從事設計、研究與開發、生產及銷售光學及其相關產品與科學儀器。

截至二零一七年十二月三十一日止年度年終業績公告
http://www.hkexnews.hk/listedco/listconews/SEHK/2018/0319/LTN20180319767_C.pdf

2017年全年收益上升53.1%,每股基本盈利人民幣2.6676比對2016年大升126.8%,毛利率上升3.13%。

集團收入主要在以下三個分部:
  1. 光學零件 - 玻璃球面鏡片、手機鏡頭、車載鏡頭、其他鏡頭;
  2. 光電產品 - 手機攝像模組、其他光電產品;
  3. 光學儀器 - 顯微儀器、分析儀器;
2017年各分部佔收入比重分別是:光學零件22.6%、光電產品76%、光學儀器1.4%。

公司基本因素


從以上財務比率,2017年是突破的一年,股東回報率、邊際利潤率、總資產回報率、現金流持續大幅改善。又其是ROE提升同時間負債減低,還有盈利大幅增長,令純利率增長49%。


從以上五年營運數據,毛利率改善表示企業議價能力逐漸改善,產品更具競爭力。因此受惠於營業額增長和加上毛利率上升,盈利便大幅提升。

股票估值


2016-2017年舜宇光學科技估值開始提升,由以前平均10-22倍 P/E 到2017年 P/E最高升到47.71倍,表示市場大幅看好其未來增長前景。

嘗試從每月出貨量去預計2018年盈利,2018年頭三個月舜宇光學科技出貨量如下:


暫時光學零件增長強勁有30.83%,而佔收入最大的光電産品反而倒退-4.28%。不過年初可能是農歷年關係,三月出貨量已經回覆增長。如果全年估計出貨量增長30%,而純利率提升2%。預計每股盈利$4.76,以 P/E 22-42倍計算,估值上下限$104.72-199.92。年初低位$100.05有機會是全年低位,但估值要隨著每月出貨量而修正。


從以上五年週線圖,大升之後暫時還在上升軌之上,但短線似在整固中等代最新數據。

上年7月的文章 2382 舜宇光學科技,估計2017年每股盈利$2.92比對業績差了9.5%,主要原因是人民幣升值,所以人民幣今年走向會是估值其中之一個未知數。

雖然現在舜宇光學科技最大收入來自手機攝錄模組,但以光學零件的增長,應該很快便會成為盈利的增長引擎。

(權益披露: 筆者於執筆時並未持有上述股票,但不排除將來會否持有上述股票相關權益)


2018年4月14日星期六

1888 建滔積層板 2017-12-31 全年業績


建滔積層板 (01888) 是垂直整合電子材料製造商,專注生產覆銅面板,包括環氧玻璃纖維覆銅面板、紙覆銅面板及 CEM 覆銅面板。集團是全球最大覆銅板供應商,連續多年位列全球第一,市佔率達14%。

截至二零一七年十二月三十一日止年度之業績公佈
http://www.hkexnews.hk/listedco/listconews/SEHK/2018/0323/LTN20180323508_C.pdf

從以上全年業績,營業額上升17%,每股盈利更增長了87%。毛利率由2017年22.3%提升到29.25%,表示營業額上升和成本控制有效。不過市場對這份業績好似很不滿意,股價由業績前最高嘅 $16.28跌到 $10.20,短短兩星期跌了37%。

公司基本因素


由2013年至2015整體財務比率只在可接受範圍,明顯地2015年業務才開始增速。公司一直維持低負債、業務持續性有現金流入、高派息比率,表示公司財務健康。而2016年開始各比率有強勁增長,競爭力越來越強。


從以上五年營運數據,只有一年營業額輕微倒退,其餘也是穩定增長。2016年因為有一次性出售一間附屬公司之收益,所以盈利暴增,同埋增派了特別股息。但以上數據,以經把相關盈利減除。所以市場解釋,股價大跌係因為純利同比下滑,理由是有一些牽強,因為只是2016年基數太大。

股票估值


當剔除2016年數據,建滔積層板五年 P/E 平均由6.77-11.01倍。現價 $11.38 靜態P/E 9.85倍。如果保守估計,2018年盈利增長20%,每股盈利有$1.38,2018年預期市盈率8.24倍,在合理價中間。


以五年週線圖看,股價一直向上,但今次回調可能需要一些時間整固才可重拾升軌。

科技產品日新月異,覆銅扳是電子、電腦消費品主要的材料,因此需求會不斷增加,從而可帶給建滔積層板業務會有持續性的增長。

(權益披露: 筆者於執筆時並未持有上述股票,但不排除將來會否持有上述股票相關權益)