顯示包含「個股分析-2128 中國聯塑」標籤的文章。顯示所有文章

2019年9月6日星期五

2128 中國聯塑 2019-06-30 中期業績


中國聯塑 (02128)  截至2019年6月30日止六個月中期業績公告
https://www1.hkexnews.hk/listedco/listconews/sehk/2019/0826/ltn20190826618_c.pdf


集團 2019 上半年收入較去年同期增長 6.6%,毛利同比增加17.6%,毛利率 28.7% 同比上升 2.69%。公司擁有人應佔溢利同比增加 21.4%,每股基本盈利人民幣 0.4100元同比增加 20.6%,分派中期股息每股港幣 0.1200 元同比增加 20.0%。

基本上業績沒有得怎樣挑剔,盈利、毛利、毛利率皆有提升。不過之前股價一直強勢,因為國內房地產熾熱,市場預期收入會強勁增長,但實際只有單位數增長,比較失望。


比較一下分部資料,主力還是在華南地區,其他地方增長緩慢。

2128 月線圖

從以上月線圖,股價上升了多月,開始高位有壓力。集團上年開始增派中期股息,現價息率也在 4 厘以上。如果股價回到 6 厘或以上,是不錯的長線收息選擇。

(權益披露: 筆者於執筆時並未持有上述股票,但不排除將來會否持有上述股票相關權益)

2019年7月19日星期五

儲蓄資產的想法


曾經讀過一篇文章,那位 blogger 説他很喜歡儲資產,所以股票他只買不賣。 這方法成效怎樣,當然視乎所選擇的股票。但通常能夠長買長升的股票只有很少數,例如 700 騰訊控股,其餘可能 10 隻手指數得哂。而且要係 10 年前大約 2000 隻股票入面找到,不是不可能,但運氣成份一定佔更多數,因此要在下一個 10 年複製相同經驗去投資另一隻長買長升的股票,成功率是很低的。

因此我用了一個折衷方法叫零成本儲蓄資産,大慨方法飛鳥兄或偉哥也有提過類似操作。當買入股票後,不會只買不賣,而是要適量、適時止賺,把成本降低。如果股價上升了一倍便估出一半,如果升了 50%,沽出 2/3 便可以令到餘下的持股是零成本。拿回的本金可以等股價回調再買入,不斷重覆操作便可以令到資産增加。

心理上,零成本的股票長揸壓力(怕下跌,帳面盈利化為烏有)或沽出獲利的誘因大大減少,因比更有持貨能力。不過大多數用這方法儲蓄的股票,當短時間上升了 50% 或一倍之後,再大幅上升的機率其實比較低,除非業績可以跟升幅相對應。以大部分香港股票,通常是大升過後持續牛皮或更甚是跌回之前的起步位。

另一個重點,如果選股上棟選高息股或有期權的股票,收到的股息及期權金再投入可以加快儲蓄資産。而且儲蓄了的資産可提供現金流,加快實現財務自由。這是其中一個原因組合選股有一部份選擇有期權的股票來收息,而這方面的操作相對比較少人硏究。當然有期權的股票多數是指數成份股,波幅比較大,買入賣出的時機要求高一些。

大部份收息的投資者會選擇比較穩定的股票,例如共用股及 Reits 。但只靠股息及投入新資金儲蓄資産,可能相對較慢。 因此也衍生了大額借錢投資來增加累積資產速度,但個人不太贊同這做法。

又或者有投資者會覺得一隻大升的股票賣走了一半或三分二,剩下的只是很少部分。如果股價再大升,咪賺少了好多?而且這樣操作,股票不夠集中、太分散會影響了回報?如果回報以股價上升作重點,答案是肯定的。但如果回報以每年能夠收到的股息作重點,只要每一隻股票也有四厘以上股息,組合無論是一隻股票或是一百隻股票給到的總回報也是四厘,所以組合股票的多少就不太是一個考慮了。

因此就算是零成本的資産,也不會放埋一邊唔理。當股票股息回報低過四厘或估值太貴,便是要考慮全部沽出的時候。

組合裏有一隻股票雖然買得少,但升得最多,合符以上條件就先止賺了。

2019年4月29日星期一

2128 中國聯塑 2018-12-31 全年業績


中國聯塑 (02128)  集團主要從事製造及銷售建材家居產品、提供裝修及安裝工程、環境工程及其他相關服務、金融服務和物業租賃及其他相關服務。黃聯禧是主要股東,持有股份佔總股本68.49%。

截至2018年12月31日止年度 全年業績公告
http://www3.hkexnews.hk/listedco/listconews/SEHK/2019/0326/LTN201903261329_C.pdf


集團2018年全年收入較去年同期增長16.6%,毛利同比增加17.1%,毛利率26.2%同比上升0.13%。公司擁有人應佔溢利同比增加8.7%,每股基本盈利人民幣0.8000元同比增加8.1%,末期股息每股港幣0.2000元,全年股息港幣0.3000元同比增加100%。

集團提供過萬種優質產品,涵蓋塑料管道系統、水暖衛浴產品、整體廚房、門窗系統、裝飾板材、消防器材及衛生材料等類別,並廣泛應用於家居裝修、給水、排水、電力供應及通訊、燃氣輸送、農用、水產養殖業、地暖和消防等領域,為中國建材家居領域產品體系最為齊全的生產商之一。


從以上收入分部,塑料管道系統業務為最大收入分部,佔總分部收入89.9%。


再細分塑料管道系統業務,供水及排水業務為最主要收入分部,佔塑料管道系統業務收入77.1%。

即是集團業務覆蓋於國内供水及排水、電力、燃氣、環保、城市建設等行業,而這些都是國內大力發展的範疇。


再以地區分佈,主要收入來自華南地區,但集團積極地在國內其他省市建設生產基地,因此當內陸城市持續城鎮化,集團業務還有很大增長空間。


公司基本因素


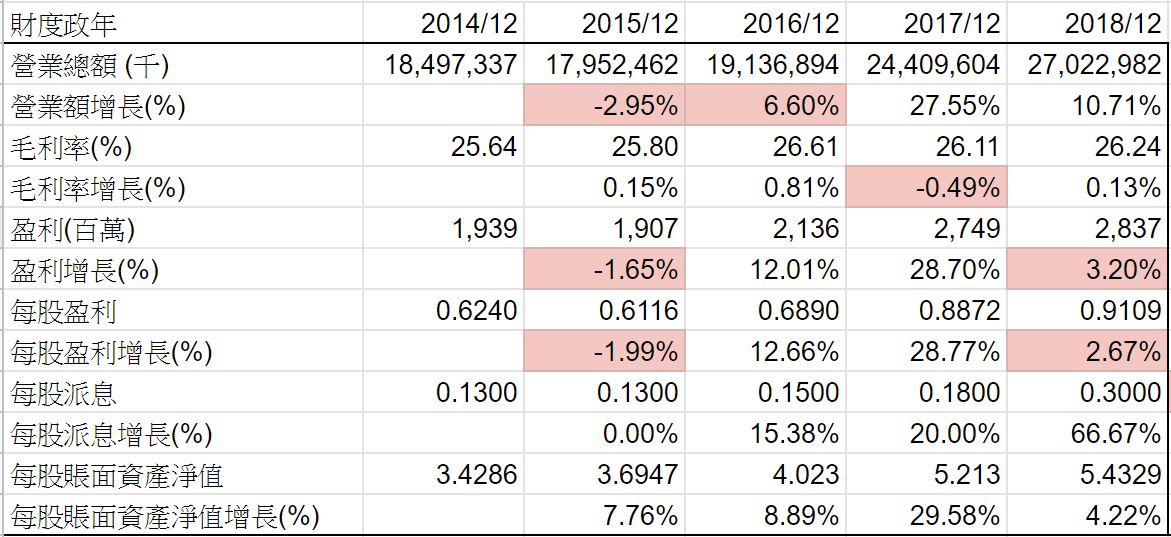
從以上營運數據,五年來營業額、盈利以及毛利不斷增加。盈利比對五年前上升了50%,不過奇怪是市場對其估值五年來不斷向下調。


從以上財務比率,五年來業務相對穩定,ROE有16%以上,總資產回報率高、邊際利潤率有10%以上,現金流強勁,存貨周轉率及應收賬款天數遠低於平均。2018年派息比率增加,希望可以吸引到更多投資者注意。

FORS 由上一年度8分上升到今年度9分,表示業務持續有改善。

股票估值


中國聯塑2018年股價高低$3.78-6.47,低位$3.78是在12月份,高位$6.47是在3月份,由年頭跌到年尾,大致跟大市同步。週息率4.64-7.94厘,P/E 4.2-7.1倍,4.2倍 P/E 是五年來最低水平。

預計2019年盈利有8%增長至$0.9838,派息以派息比率33%計算便是$0.3247。如果市場以去年息率 4.6-7.9厘交易,預計估值上下限便是$4.09-7.00,現價大約$5.38,預期週息率6.04厘,在估值中間偏下位置。

如果以五年平均 P/E 5.0-7.9倍計算,預計估值上下限便是$4.92-7.77,現價預期 P/E 5.47倍,在估值偏下位置。


從以上五年週線圖,股價只是呈現大型區間上落,中間上下波幅差不多兩倍多。以股價五年高低平均波幅1.71倍計算,暫時今年高低位$3.68-5.59,如果低位已見,向上目標價$6.29。

(權益披露: 筆者於執筆時持有上述股票相關權益,但不排除隨時減持)