顯示包含「業績公佈-2017/12/31 全年業績」標籤的文章。顯示所有文章

2019年2月28日星期四

0002 中電控股 2018-12-31 全年業績


中電控股 (00002) 集團主要業務為香港、中國內地、印度和澳洲的發電及供電業務,同時投資於中國內地、東南亞及台灣的電力項目。米高嘉道理及家族成員、Guardian Limited是主要股東,分別持有股份佔總股本19.03%、8.65%。

宣佈2018年1月1日至2018年12月31日止全年業績、宣派股息及暫停辦理股份登記手續
http://www3.hkexnews.hk/listedco/listconews/SEHK/2019/0225/LTN20190225272_C.pdf


集團2018年全年總收入較去年同期減少-0.70%,營運溢利下跌-2.87%,營運溢利率下跌-0.44%至19.9%。股東應佔盈利較去年同期減少-4,9%。每股基本盈利港幣5.36元比對上一年度減少-4.96%。末期股息每股港幣1.19元,全年股息港幣3.02元增加3.78%。

中電控股2018年度財務表現如下:

  • 香港電力業務為最大盈利分部,佔整體營運盈利61.2%同去年相比,佔比減少-5.4%。為期15年的新管制計劃協議於10月生效,應該會影響香港區的收入。但該協議下的首個五年發展計劃,將會投入529億港元資本開支,有助香港實現減碳目標,所以應可抵銷降低回報率的影響;
  • 中國內地及澳洲為最大盈利增長分部,共佔整體營運盈利39.1%同去年相比,佔比增加9.22%,
  • 總盈利減少主要是影響可比性項目所影響,只是一次性;

公司基本因素


如果不說明以上是中電控股五年營運數據,可能只覺得以上公司營運普普通通。收入及盈利不穩定,五年沒有什麼增長,雖然中間有些是一次性收入。但毛利率不斷下跌,每股賬面資產淨值增長緩慢。只有派息不斷增加較為可取。


從以上五年財務比率,股東回報率大約12-13%,但邊際利潤率、總資產回報率不斷下跌。而淨負債/股東權益減少、速動比率有改善,大致業務平穩。

FORS 由上一年度11下跌到今年度6分,因為整體盈利減少。

股票估值


上一篇文章 0002 中電控股 2018-06-30 中期業績 預計2018年全年派息$3.02,以五年平均息率高低 3.53-4.30%,估值上下限便是$70.2-85.5。也預計2019年派息再增加3.7%到$3.13,估計當股價回調到4.0厘時,市場人士便會有興趣開始吸納,即是大約$78.30。

2018年股價高低$75.05-97.00,低位$75.05是在2月份,高位$97.00是在9月份,週息率3.11-4.02厘。上篇文章當時8月股價大約$92.20,之後下跌到最低$84.60,沒有機會持有。

預計2019年業績有5%增長,估計派息增加至$3.13。如果市場以五年平均息率高低 3.28-4.19厘交易,預計估值上下限便是$74.7-95.4,現價大約$93.2,預期週息率3.36厘,在估值偏上位置。以之前估計當股價回調到$78.30預期週息率4.0厘,可能已經有注意價值。


從以上五年週線圖,股價一直向上,回報大約一倍。暫時今年高低位$86.6-97.4,預期週息率3.21-3.60厘。除非市場再上調股值到3.00厘以下也是抵買,但我相信市場會有其他更好選擇。以五年高低平均波幅1.28倍計算,如果今年高位已見,以波幅計向下目標價$76.1,預期週息率4.11厘。

(權益披露: 筆者於執筆時持有上述股票相關權益,但不排除隨時減持)

2018年10月8日星期一

2018-06-30 中期業績小總結 (3)


以下5間公司跟據最新業績決定繼續持有,但因為有一定程度虧損,所以只有盡量走位去減低平均成本。

0719 山東新華製藥


6月27日文章發佈時以$5.45持有第1注,第2注距離以波幅計算大約每差$0.50入一注。


7月27日以$4.95持有第2注,8月6日以$4.45持有第3注,業績前共入了3注,9月10日以$3.95再持有第4注,全部4注平均$4.70。現價 $3.88,虧損-17.4%。

但最近股價持續弱勢,未有機會走位。

1458 周黑鴨 


5月31日文章發佈時以$6.74持有第1注,第2注距離以波幅計算大約每差$0.60入一注。


6月28日以$6.14持有第2注,7月23日以$5.54持有第3注,8月15日以$4.94再持有第4注,業績前共入了4注,平均買入價$5.84。現價 $4.53,虧損-22.4%。

8月29日 22:21pm 公佈業績,雖然收益及溢利倒退,但前景還是有期代,不過估計股價短期受壓,如果低開3-5%可嘗試走位。

但8月30日開市便大幅低開17.4%,雖然業績不乎合預期,但也不至於大幅下跌,所以不會沽出走位。

暫時股價持續弱勢,未有機會走位。

2333 長城汽車


4月25日文章發佈時以$7.63持有第1注,第2注距離以波幅計算大約每差10% $0.76入一注。


6月19日以$6.87持有第2注,6月27日以$6.11持有第3注,7月10日以$5.35再持有第4注,業績前共入了4注,平均買入價$6.49。現價 $4.73,虧損-26.8%。

8月01日及9月21日也有一個反彈浪,雖然幅度不是很大,但只要其中一注有盈利,便可以考慮走位。

0576 浙江滬杭甬


4月19日文章發佈時以$7.82持有第1注,第2注距離以波幅計算大約每差 $0.50入一注。


6月19日以$7.32持有第2注,6月27日以$6.82持有第3注,6月19日以$6.30再持有第4注,業績前共入了4注,平均買入價$7.07。

7月4日除淨日,有3注派息$0.35528,扣減税大約 $0.32,再加上7月25日有1注可以大約在$6.85沽出,之後大約$6.30買回,平均成本下降到$6.57,現價$6.76,有輕微盈利。

0257 中國光大國際


5月8日文章發佈時以$11.14持有第1注,第2注距離以波幅計算大約每差 $1.00入一注。


6月22日以$10.14持有第2注,8月6日以$9.14持有第3注,業績前共入了3注,平均買入價$10.14。

8月14日 12:21pm 公佈業績及集團供股,以27股供10股,供股價港元6.0000。以中午收盤價$8.40,大幅折讓大約28%。所以預計中午開市一定會大跌,以以前經驗很大可能會跌到接近或跌穿供股價。中午開市後大約在$8.00一定可以把所有持股沽出,而在之後8月20日兩天沒有再創新低便在$6.59買回。

最後第4注以供股1000股$6.00代替,全部4注平均買入價$8.05,現價$6.96,虧損-13.5%。

以上只是一些買入後虧損的例子,通常只要在估值偏下位置分段買入,就算計算有偏差,股價再大幅下跌,通過不斷找機會走位,最終也不會有太大虧損。當減少損失,而組合其他有盈利的股票便會帶來整體回報。

(權益披露: 筆者於執筆時持有上述股票相關權益,但不排除隨時減持)

2018年10月1日星期一

2018-06-30 中期業績小總結 (2)


上一篇文章統計了有8間公司虧損超過20%以上,在實際情況有沒有什麼方法減低損失或是在什麼情況止蝕去避免過度虧損?

  • 1359 中國信達,虧損 -23.3%
  • 2799 中國華融,虧損 -45.2%
  • 6837 海通證券,虧損 -25.7%
  • 0719 山東新華製藥,虧損 -24.0%
  • 1458 周黑鴨,虧損 -34.8%
  • 2333 長城汽車,虧損 -45.2%
  • 0576 浙江滬杭甬,虧損 -21.4%
  • 0257 中國光大國際,虧損 -24.6%

首先跟據最新業績決定是否繼續持有這些公司,有2間公司決定不再持有,有1間是可以持有或不再持有,視乎個人喜好,其餘5間公司會繼續持有。

不再持有的公司是1359 中國信達及2799 中國華融,在之前文章已經分析過原因。首先對整個行業盈利模式沒有信心,最重要是因為最新業績虧損,所以很難計算合理估值。

分柝系統 -----> 交易系統 -----> 資金管理


任何一個分柝系統延續下去是一個互相配合的交易系統,而最後資金管理才是成敗關鍵。

簡單例子一筆資金分成若干份例如20份,可分别買入20隻股票,而每隻股票再分四注分段買入或沽出,雖然每隻股票每手數量不同,但整體銀碼要盡量維持差不多。

以下是一些例子,但請注意以下操作講解不是任何投資建議,只是一些學術分享。

1359 中國信達


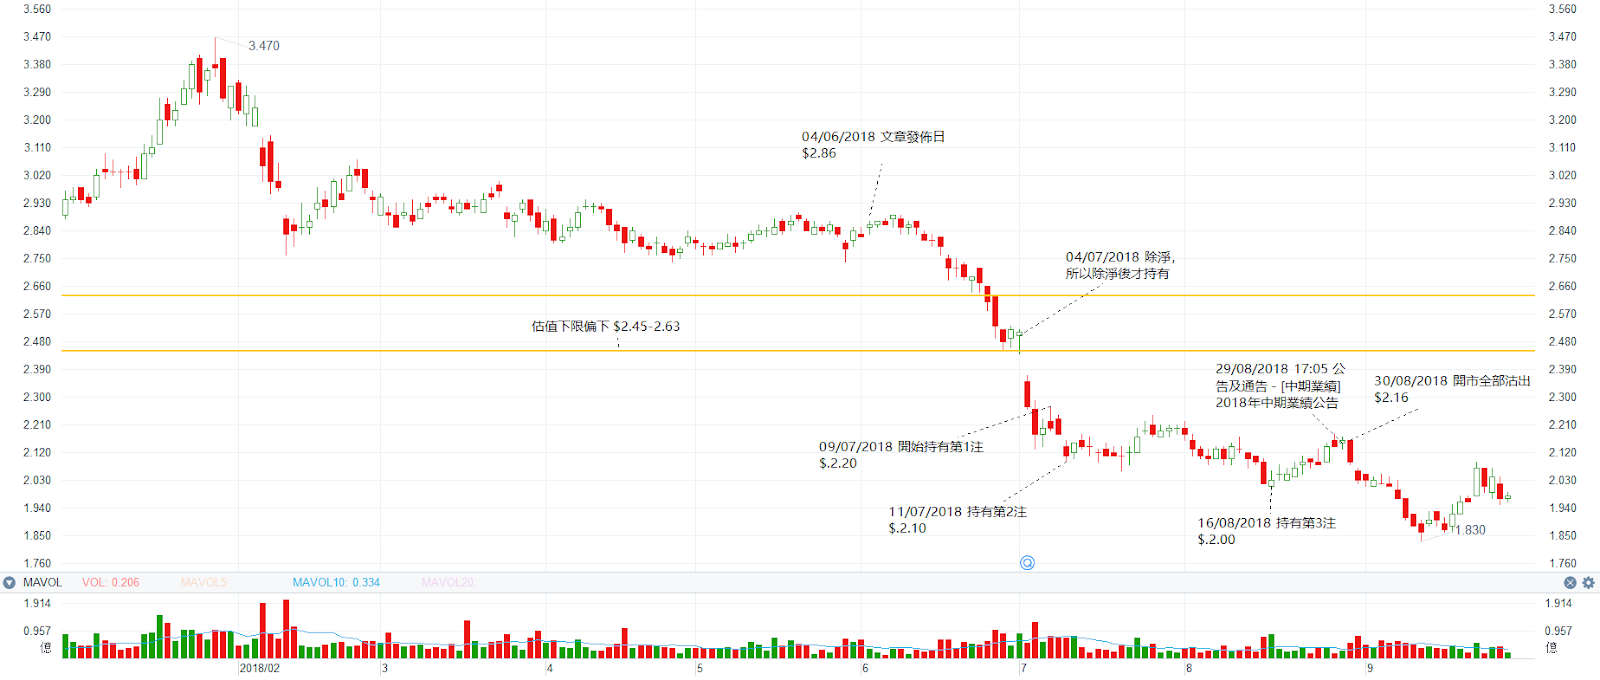
6月4日當文章發佈時,計算估值上下限是$2.45-3.88,當時股價大約$2.86,在估值中間偏下位置。以下是把股值上下限分開4份,通常當股價跌到估值下限之間即$2.45-2.81或估值下限偏下位置$2.45-2.63才開始留意,找機會持有。

$3.88
    |     估值上限
$3.53
    |     估值中間偏上
$3.17 估值中間
    |     估值中間偏下
$2.81
    |     估值下限偏上
$2.63 估值下限
    |     估值下限偏下
$2.45


在6月26日股價跌穿$2.63便開始等機會,通常會以收市價等兩天沒有再創收市新低便開始入市。

本來7月3日符合入市條件,但因為7月4日除淨,所以等除淨後才持有,最後在7月9日以$2.20開始持有第1注。

第2注距離以股價波幅計算,可以是一個百份比或一個整數,以達到平均買入,1359 中國信達用了每$0.10入一注。

7月11日以$2.10持有第2注,8月16日以$2.00持有第3注,業績前共入了3注,平均$2.10。

8月29日 17:05pm 當業績公佈而決定不再持有這股票,8月30日開市便要沽出全部持股, 沽出價 $2.16,盈利 2.9%。當然不用虧損是有幸運成份,如果不是因為除淨因素在$2.51已經開始持有,最後虧損-8.5%。

2799 中國華融


中國華融便沒有這樣幸運,6月4日文章發佈時以$2.61持有第1注。


6月19日以$2.51持有第2注,6月26日以$2.41持有第3注,6月27日以$2.31持有第4注,業績前共入了4注,平均$2.46。

股價繼續下跌,但因為風險管理,不會再加注。

8月12日公司發出盈利警告,任何盈利警告,如果第二日沒有大幅裂囗低開,便會先行沽出,等到業績公佈才決定會不會買回。因為不知道盈利警告的原因,在不確定性因素,大部份理智投資者一定選擇先行沽出。

8月13日開市以$1.91沽出全部持股,虧損 -22.4%,以整個組合計算,虧損 -1.12%,是可以追回的虧損。但是如果不斷溝貨和沒有止蝕,虧損便不斷擴大。

8月31日 18:16pm 業績公佈,決定不再持有這股票。

6837 海通證券


海通證券業績是一個中間例子,業績倒退,但沒有虧損。而股價已經大幅回調,所以可以沽出止蝕,或是持有等反彈平手才減持。因為分段買入,如果加上反彈走位,很多時可以由虧轉盈。

6月16日文章發佈時以$9.15持有第1注,第2注距離以波幅計算大約每差$0.50入一注。


6月19日以$8.65持有第2注,6月26日以$8.05持有第3注,7月05日以$7.55持有第4注,業績前共入了4注,平均$8.35。

8月29日 22:43pm 當業績公佈而決定不再持有這股票,8月30日開市便要沽出全部持股, 沽出價 $7.35,虧損 -12.0%,以整個組合計算,虧損 -0.60%。

如果選擇繼續持有,便要開始慢長的救倉過程,時機是急升(反彈)及急跌之後,因通常急跌之後會在底位整固。只沽出有盈利的注碼,而在低位再買回,持續多次把平均成本不斷降低。重點是不會再加倉、加注增加風險,只會用現有注碼走位。

例如7月26日下跌浪中第一個反彈,最高達到$8.19比第3及4注買入價高,便先沽出獲利,等回調再買回。買回價沒有規定,只要走到位便可以。因為是要救倉,所以平手沽出是最終目的,而救不救得到便要看一些運氣。

其餘5間繼續持有的公司,下一篇文章再詳細探討,但基本方法是一樣。

(權益披露: 筆者於執筆時並未持有上述股票,但不排除將來會否持有上述股票相關權益)

2018年9月25日星期二

2018-06-30 中期業績小總結 (1)

由四月開始再寫網誌到現在大約半年,雖然市況由年初一直向下,但作為投資者,無論市況升跌也是需要定時作一個撿討。

曾經聽過一個講者説一間好公司,未必係一隻好股票,而一間業務差的公司又未必唔係一隻好股票。原因係投資股票最終目的是資產增值,但是如果時機掌握不對,高位買入好公司一樣會虧損收場,反而在低位持有業務差的公司,可能也會有不錯的回報。

又在另一個場合聽過另一個講者説,他所接觸的散户通常虧損最多的是投資在藍籌股或當時熱炒的“好”公司。因為現在大多數散户對炒細價股止蝕已經是很平常的事情,而且買入這些公司注碼也不會太大。反而當投資在藍籌股或當時熱炒的“好”公司,當股價下跌時散户普遍只會不斷溝貨而不會止蝕,最後才發現原來“好”公司的基本因素已經改變,而股價從此和買入價有很大距離,變成倉裏的其中一隻千年蟹貨。

2017和2018年又再一次實現了以上的現像,2017年還是一眾看好的“好”公司,2018年就已經轉為"差"公司。而有些市場一直覺得"差"的公司,反而2018年有不錯的升幅,或是跌幅比之前的明星股溫和。但有一定股齡的投資者,相信對此已經見怪不怪。其實以上兩種情況不一定是公司的基本因素“好”與"差"的問題,而只是市場和股票的正常上升、回調波幅。

先看一些統計,不過其實以下統計非常之不準確,因為統計是以文章發佈當日的股價來作統計,但其實股價每日可以有幾個百分比的升跌,還有之前網誌盡量每日發佈一篇文章,所以股票持有的時機,肯定不會是最好的:

  1. 由四月開始,網誌評論了99間公司而財政年度是12月31日,即是全部公司已經公佈了2018年半年業績;
  2. 有4間公司是半年業績後才評論,所以只剩下95間公司之前有評論過;
  3. 有28間公司,評論之後沒有下跌到估值下限,所以沒有機會持有,有機會持有的剩下67間公司;
  4. 升跌10%之內,會當是持平,共有37間公司;
  5. 剩下有10間公司升幅超過10%,19間公司跌幅超過10%。

半年來說成績只是普通,當然不是每一間公司也值得持有,通過擇選值得持有的公司,回報可以提升。但是一個分折系統應該是可以用在大部分的股票,而且雖要不斷去改進以增加準確度。因此在網誌記錄希望可以不斷撿討和修正,暫時系統有以下重點:

  1. 首先以 FORS 找出值得投資的公司;
  2. 嘗試以業績和預計估值找出一年的波幅;
  3. 因此系統是以一年來作最終撿討;
  4. 强調安全邊際,在相對低位買入和相對高位估出,就算投資錯誤也希望在最少虧損下止蝕;
  5. 持有、沽出主要以業績作基礎,但期間如有突發事件,例如盈警,公司公告,供股、配股,任何對業務前景不確定的消息,可能要先沽出迴避;
  6. 最後資金管理是成敗的關鍵。

以半年業績和市況歸納了以下幾個主要問題,影響了系統的準確度:

  1. 今年人民幣相對2017年平均下跌了5%,令整體每股盈利及每股賬面資產淨值向下調整。這是一個很好的經驗,因為大部份投資者計算公司估值,多數着重於公司本身業務, 往往忽略了匯率對盈利的影響;
  2. 計算估值時,只用了平均估值,但沒有參考個别股票的波幅,沒有計算由高位相對下限的偏差;
  3. 有個別公司因配股、發行新股、回歸A股、派發認股權獎勵管理層、可換股債券被行使等令到發行股數增加,相對每股盈利被攤薄;
  4. 要特别小心高負債股票,因為財務費用可能大幅增加而影響盈利。更甚是集團供股、 配股集資, 增加了股價的波動性;
  5. 可能是國內資金參與香港市場比以前多,對個别公司的估值上調和下調比以前更急速,而上下調波幅比以前更大。
整體來説好的方面是系統有效地避開了去年高估值的股票,避免回調幅度不足夠便過早持有,從而產生大幅虧損。但各股票的估值,預估每股盈利和相對上下限的計算,還有很大空間去改進。
下篇文章會集中探討最大虧損的幾隻股票,應該怎樣處理比較好。其余有盈利的股票當然是 let the profit run 等下一次業績再討論。


2018年8月13日星期一

3355 先進半導體 2018-06-30 中期業績


先進半導體 (03355) 公司主要從事5 寸、6 寸和8 寸硅片之晶圓的生產製造和銷售。華大半導體有限公司、上海化學工業區發展有限公司、上海浦東科技投資有限公司是主要股東,分別持有股份佔總股本19.65%、14.51%、13.32%。

截至2017年12月31日止年度業績公告
http://www.hkexnews.hk/listedco/listconews/SEHK/2018/0314/LTN20180314353_C.pdf

2017年營業額增長27.3%,毛利較去年增加43.8%,毛利率15.6%同比增加1.79%。公司普通股股東應佔本年綜合收益增加75.8%。每股基本盈利人民幣0.0371元比對上一年度增加75.8%,不派末期股息。

先進半導體2017年度營業額及溢利主要來自晶圓銷售,所以僅有一個報告經營分部。而按客戶所在地進行地理分區之營業額列示如下:


  1. 中國為最大收入分部,佔總營業額43.0%較上年度增長51.6%;
  2. 美國為增長最少分部,佔總營業額42.2%較上年度增長8.1%;
  3. 歐洲分部佔總營業額14.6%較上年度增長36.0%。

公司基本因素


從以上五年財務比率,股東回報率及邊際利潤率只有個位數,回報不太高。而且不太穩定,因為行業是週期股。

現金流持斷流入,流動比率充足,集團一直是淨現金公司,2017年度沒有銀行借貸,除了政府補助,沒有任何非流動負債。

如果只計算資產負債表裏的現金及現金等價物,差不多有每股$0.40,大約是現價的一半。

FORS:11/12

再看看五年營運數據,除了2015年收入每年也有增長,盈利比較飄忽,因為行業週期影響。毛利率有起有跌,但維持大約14-15%。集團最不好的是一直沒有派息,就算集團有大量現金也沒有和小股東分享。

FORS 由上一年度6分到今年度11分,表示集團業務做好,有注意價值。

8月8日集團公佈 截至2018年6月30日止6個月中期業績公告 ,2018上半年營業額增長7.2%,毛利較去年減少-3.0%,毛利率14.4%同比減少-1.50%。公司普通股股東應佔本年綜合收益增加20.2%。每股基本盈利人民幣0.0236元比對上一年度增加20.4%。

業績雖然對比第一季度虧損有大幅改善,但上半年毛利率下跌,可能影響下半年整體盈利。


中國業務增長強勁,但美國業務減少抵消了中國業務的增幅。可能是最近中美貿易戰的影響,但集團沒有披露產品是否在製裁名單之中,所以留意有這方面風險。

FORS 由2017年度11分下降到2018年上半年的10分,因為毛利率下跌,但還是在高位。

股票估值


為先進半導體估值比較困難,因為盈利不穩定,五年平均 P/E 高低差距很大。但可能因為淨現金增加,P/B 和 P/S 估值五年來不斷上升。以五年平均 P/S 0.82-1.53倍計算,現價大約$0.83 P/S 1.03倍,而市值大約$12億。

預計2018年營業額增長8%到13.12億,估值上下限便是$0.71-1.32,現價預期 P/S 大約0.96倍,在估值偏下位置。


從以上五年週線圖,股價波幅非常大,但每年低位比上年高,因此每當行業低潮,股價在低位的時候便值得注意。

集團預計全球半導體市場有望於2018年呈現兩位數增長,但美國和中國之間的貿易摩擦以及製造成本上升,可能對公司日後的經營業績和財務表現造成負面影響。

展望未來,有關現有8英寸晶圓生產線產能瓶頸的問題,有望今年下半年釋放新產能以滿足客戶日益增長的需求。此外公司將進一步提升運營效率、提高生產率、控製成本、提升產線合格率和生產週期以及持續關注產品結構優化,實現2018年及以後之成長和發展。

(權益披露: 筆者於執筆時持有上述股票相關權益,但不排除隨時減持)3813

2018年8月7日星期二

0002 中電控股 2018-06-30 中期業績


中電控股 (00002) 集團主要業務為香港、印度和澳洲的發電及供電業務,同時投資於中國內地、東南亞及台灣的電力項目。米高嘉道理及家族成員、Guardian Limited是主要股東,分別持有股份佔總股本19.03%、8.65%。

集團2月26日宣佈 2017 年 1 月 1 日至 2017 年 12 月 31 日止全年業績、 宣派股息及暫停辦理股份登記手續
http://www.hkexnews.hk/listedco/listconews/SEHK/2018/0226/LTN20180226192_C.pdf

2017年收入增加15.9%,總盈利增加 12.1%。每股基本盈利港幣5.64元比對上一年度增加12.1%。末期股息每股港幣1.14元,全年股息港幣2.91元增加3.93%。

中電控股2017年度財務表現如下:


  1. 香港電力業務為最大盈利分部,佔整體營運盈利66.6%同比增加2.6%;
  2. 澳洲和印度為最大盈利增長分部;
  3. 中國內地、東南亞及台灣2017年錄得倒退,由其是中國內地拖低了整體增長。
8月6日集團公佈 宣佈2018年1月1日至2018年6月30日之中期業績、宣派股息及暫停辦理股份登記手續 ,2018上半年收入增加7.2%,總盈利增加 25.8%。每股基本盈利港幣2.94元比對上一年度增加25.6%。第二期中期股息為每股 0.61 港元。


  1. 澳洲繼續為最大盈利增長分部,佔整體營運盈利28.6%同比增加197.8%;
  2. 印度只是輕微增長,而中國內地恢復增長,貢獻更多盈利;
  3. 香港電力業務繼續錄得增長。

公司基本因素


從以上五年財務比率,股東回報率、邊際利潤率、資産回報率五年來也處於高水平。現金流持續,負債不斷減少。整體財務十分健康、有效率和高回報。

FORS:11/12

再看看五年營運數據,收入之前幾年倒退,但盈利有增長。派息每年增長,每股資資淨值也是按年上升。

FORS 由上一年度8分到2017年度11分,表示集團業續做好,有注意價值。2018年上半年更達到12分,業續全面做好。

股票估值


中電控股五年平均息率高低 3.53-4.30%,現價大約$92.2,週息率3.16厘。而市值大約$2324億。

預計2018年全年派息$3.02,估值上下限便是$70.2-85.5,現價預期息率大約3.28厘,在估值偏上位置。

暫時今年股價高低$75.05-$92.40,低位$75.05是在2月份,高位$92.40是在今日,低位$75.05預期息率大約4.02厘。預計2019年派息再增加3.7%到$3.13,估計當股價回調到4.0厘時, 市場人士便會有興趣開始吸納,即是大約$78.30。


從以上五年週線圖,由2013年以來股價不斷上升,中間回調也是買入機會。

(權益披露: 筆者於執筆時並未持有上述股票,但不排除將來會否持有上述股票相關權益)

2018年8月5日星期日

1052 越秀交通基建 2017-12-31 全年業績


越秀交通基建 (01052) 集團主要從事經營及管理於中國的收費公路、橋樑及碼頭。越秀企業(集團)有限公司是主要股東,持有股份佔總股本59.60。

二○一七年年度業績公告
http://www.hkexnews.hk/listedco/listconews/SEHK/2018/0212/LTN20180212388_C.pdf

2017年收入增長7.3%,路費業務收入同比增長7.6%,股東應佔盈利增加3.2%。每股基本盈利人民幣0.5666元比對上一年度增加3.2%。末期股息每股港幣0.23元,全年股息港幣0.36元增加9.1%。

越秀交通基建2017年度收費公路及橋樑項目收費摘要如下:


越秀交通基建總共經營12條收費公路,虎門大橋和廣洲北二環高速為最大路費收入。超過每天百萬元收入的公路有6條,2017年只有三條公路同比收入下降,其餘也上升。日均收費車流量950,826架次/天,日均路費收入17,970,008人民幣元/天。


除了廣州北環高速,其餘所有公路餘下經營期限超過十年以上,為集團持續提供收入保証。

公司基本因素


集團財務報告包括了額-收益及虧損、其他收入,以下列表是撇除以上項目,但沒有調整所產生的遞延稅項,所淨下的利潤計算。


從以上五年財務比率,股東回報率、邊際利潤率、五年來也有上升。

現金持續流入,負債下降,流動比率充足,不過今年派息比率減少。

FORS:10/12

再看看五年營運數據,收入和盈利五年來有增長,而且毛利率不斷上升。雖然增長不是十分強勁,但穩定。除了2015年,派息每年增加。

FORS 由上一年度12分到今年度11分,因為流動比率輕微下跌。集團五年平均10分以上,一直有注意價值。

股票估值


越秀交通基建五年 P/E 平均由8.0-11.4倍。現價大約 $5.81 P/E 8.0倍在估值偏低位置。

至於五年平均息率高低5.40-7.29%,現價週息率6.19%。如以息率計算,假設2018年股息增加5.5%, 預計全年派息$0.38,預期息率6.54%。而股值上下限便是$5.21-7.03。


從以上五年週線圖,股價基本上由2013一直上升,如果以複權計,高低位$1.90-$6.11,回報差不多三倍。

7月26日集團公佈 2018年6月未經審計營運資料 2018年1月至6月份路費收入比去年同期上升9.49%,今年收入和盈利增長持續。

(權益披露: 筆者於執筆時並未持有上述股票,但不排除將來會否持有上述股票相關權益)

2018年8月3日星期五

0636 嘉里物流 2017-12-31 全年業績


嘉里物流 (00636) 主要從事提供物流、貨運及貨倉租賃及經營服務。嘉里建設有限公司 (00683)、Kerry Group Limited、新加坡政府投資有限公司是主要股東,分別持有股份佔總股本42.37%、23.76%、6.03%。

截至二零一七年十二月三十一日止年度業績
http://www.hkexnews.hk/listedco/listconews/SEHK/2018/0327/LTN20180327304_C.pdf

2017年營業額增加28%,股東應佔溢利增長13%。每股基本盈利港幣1.25元比對上一年度增加12.6%。末期股息每股港幣0.14元,全年股息港幣0.22元增加15.8%。

嘉里物流 2017年度主要業務及經營範圍之分部分析如下:


    1. 物流營運 - 為最大溢利分部,佔總營業額42.6%較上年度增長21.3%,而佔整體分部溢利55.2%同比增加15.0%,分部溢利率9.9%比上年減少-0.5%;
    2. 香港貨倉 - 佔總營業額1.6%較上年度減少-9.3%,而佔整體分部溢利23.1%同比增加4.5%,分部溢利率111.7%比上年增加14.8%;
    3. 國際貨運 - 為最大收入和增長分部,佔總營業額55.8%較上年度增長35.5%,而佔整體分部溢利21.7%同比增加14.1%,分部溢利率3.0%減少-0.6%;
    4. 雖然國際貨運是最大收入和增長分部,但分部溢利率低,反而是溢利最少分部;
    5. 整體收入有增長,但分部溢利普通下降,行業競爭大。

    按地域劃分之營業額及分部溢利:

    1. 中國大陸為最大收入地區,佔總營業額29.5%較上年度增加12.9%,而佔整體分部溢利18.3%同比減少-7.5%,分部溢利率只得4.8%比上年減少-1.0%;
    2. 香港為最大分部溢利地區,佔總營業額13.3%較上年度增加10.9%,而佔整體分部溢利34.0%同比增加8.3%,分部溢利率19.7%比上年減少-0.5%;
    3. 亞洲及美洲為最大增長地區,分别增長46.3%及78%,佔總營業額21.0%%及17.0%,而亞洲佔整體分部溢利第二位,佔21.2%同比增加46.8%;
    4. 集團致力開拓其他市場,增加收入和競爭力。

    公司基本因素


    集團財務報告包括了投資物業公允價值之變動,以下列表是撇除以上項目,但沒有調整所產生的遞延稅項,所淨下的利潤計算。


    從以上五年財務比率,股東回報率、邊際利潤率、資産回報率五年來不斷下降,表示集團營運越來越困難,市場競爭大。

    雖然現金持續流入,但負債不斷增加,相信是要開拓其他市場,需要大量前期投資。流動比率下降,但管理層還增加派息比率,要注意集團可能會有資金壓力。

    FORS:7/12

    再看看五年營運數據,收入五年來有增長,但盈利只是持平。因為毛利率不斷下降,相信是中國大陸業務競爭大,令到毛利受壓。但管理層有意維持每年增加派息,希望其他市場可令到業務持續增長。

    FORS 由上一年度8分到今年度7分,雖然營運數據分數持平,但財務比率,又其是負債增加令到分數降低,暫時還未有注意價值。

    股票估值


    嘉里物流五年平均 P/E 14.4-18.5倍,現價大約$10.08 P/E 14.1倍,市值大約$172億。

    預計2018年每股盈利增加5%到$0.7533,估值上下限便是$10.8-13.9,現價預期 P/E 大約13.4倍,在估值偏下位置。


    從以上五年週線圖,由2013年12月上市到現在,基本上只是呈現大型上落市走勢,現價又回落到差不多上市價$10.20。除非業績有突破,估計暫時只是在$9.50-13.00之間上落。


    這幾年電子商貿盛行,加大了物流業的發展,但始終物流業入行門檻低,雖然需求大,但行業競爭也大。有信譽和國際規模的公司會容易生存下來,但未來的增長便要靠管理層的方向。

    (權益披露: 筆者於執筆時持有上述股票相關權益,但不排除隨時減持)

    2018年8月2日星期四

    2314 理文造紙 2018-06-30 中期業績


    理文造紙 (02314) 主要從事生產及貿易原紙、木漿及衛生紙產品。李文俊、李文斌、李運強是主要股東,分別持有股份佔總股本30.47%、28.32%、11.38%。

    年度業績公佈 - 截至2017年12月31日止年度
    http://www.hkexnews.hk/listedco/listconews/SEHK/2018/0228/LTN20180228410_C.pdf

    2017年收入增加40.8%,年度盈利增加76.1%。每股基本盈利港幣1.1147元比對上一年度增加78.0%。末期股息每股港幣0.20元,全年股息港幣0.37元增加68.2%。

    理文造紙2017-16年度分部收入及業績如下:


    1. 包裝紙 (牛咭紙、掛面牛咭紙、塗布白板紙、白面牛咭紙及高強瓦楞芯紙) - 為最大收入分部,佔總對外銷售89.4%較上年度增長35.6%,而佔整體分部盈利92.1%同比增加83.4%,分部盈利率26.1%比上年增加6.8%;
    2. 木漿 - 比對上一年度大幅減少,佔總對外銷售0.06%較上年度減少-94.9%,而佔整體分部盈利0.05%同比減少-86.7%,分部盈利率20.0%比上年增加12.3%;
    3. 衛生紙 - 為最大增長分部,佔總對外銷售10.5%較上年度增長170.6%,而佔整體分部盈利7.9%同比增加498.8%,分部盈利率18.9%增加10.4%。

    集團業績沒有地區分佈資料,但以現有的廠房最大銷售地區應該是中國。現在越南的廠房,應該銷售去其他地區。2019年新增的一台做紙機在越南,應該會增加其他地區的銷售。

    公司基本因素


    從以上五年財務比率,股東回報率、邊際利潤率、資産回報率五年來按年遞增,表示集團營運效率越來越好,產品受歡迎有議價能力。

    現金流不斷增加,負債2016年增加,但2017年回復以前水平,表示管理層非常之著重集團的負債水平。其餘比率也在水平之上,整體財務十分健康、有效率和高回報。

    FORS:11/12

    再看看五年營運數據,收入、盈利五年來不斷增長。毛利率不斷上升,因此就算收入增長不是十分強勁,但盈利增長強勁。

    FORS 由上一年度9分到今年度11分,表示集團業續做好,有注意價值。

    7月31日集團公佈 中期業績公佈 - 截至2018年6月30日止6個月 ,2018上半年收入增加43.1%,年度盈利增加35.9%。每股基本盈利港幣0.6652元比對上一年度增加37.4%,中期股息每股港幣0.20元增加17.6%。

    雖然收入和盈利環比增長放緩,分別只增長13.1%和4.7%,而且上半年毛利率25.18%同比下跌-1.73%。但增長勢頭持續。

    FORS 由2017年度11分下降到2018年上半年的10分,因為毛利率下跌,但還是在高位。

    股票估值


    理文造紙五年平均 P/E 6.2-10.9倍,現價大約$8.31 P/E 7.45倍,週息率4.46厘。而市值大約$368億。

    預計2018年每股盈利增加20%到$1.3376,估值上下限便是$8.29-14.50,現價預期 P/E 大約6.2倍,在估值偏下位置。今年7月份低位$6.46,預期 P/E 只有大約4.8倍。


    從以上五年週線圖,由2013-2016年股價只是在大約$3.50-$6.00之間上落,2016年才開始突破上升。


    這幾年網購的盛行,加大了包裝紙的需求,以及國內政策改變,加大了造紙行業的入門門檻。相信經過一輪淘汰整合,有實力的企業會越來越有市場壟斷地位和議價能力,從而可加大和加快發展,對企業未來增長有正面影響。

    (權益披露: 筆者於執筆時並未持有上述股票,但不排除將來會否持有上述股票相關權益)

    2018年8月1日星期三

    0968 信義光能 2018-06-30 中期業績


    信義光能 (00968) 主要從事生產及銷售太陽能玻璃產品、發展及營運太陽能發電場及提供工程、採購及建設服務。信義玻璃控股有限公司 (00868)、李賢義是主要股東,分別持有股份佔總股本29.53%、12.42%。

    截至二零一七年十二月三十一日止年度的末期業績
    http://www.hkexnews.hk/listedco/listconews/SEHK/2018/0226/LTN20180226194_C.pdf

    2017年收益增加58.6%。公司權益持有人應佔溢利增加17.4%。每股基本盈利港幣0.3261元比對上一年度增加11.6%。末期股息每股港幣0.07元,全年股息港幣0.15元增加7.1%。

    信義光能2017年度按產品分類收益如下:


    1. 太陽能玻璃銷售 - 為最大收入分部,佔總收益60.3%較上年度增長34.4%,而佔整體毛利51.0%同比減少-3.8%,毛利率30.2%比上年減少-12.0%;
    2. 太陽能發電場業務 - 佔總收益15.5%較上年度增長17.5%,而佔整體毛利32.4%同比增加41.5%,毛利率74.8%比上年增加0.6%;
    3. EPC服務 (來自建築合約的收益) - 佔總收益24.2%較上年度增長239%,而佔整體毛利16.7%同比增加24.6%,毛利率24.6%增加0.1%。


    集團主要收益來自中國,佔總收益79.1%較上年度增長24.8%。其他國家 (印度、馬來西亞、泰國及歐洲國家等)佔總收益20.9%較上年度增長89.8%。集團馬來西生產線開始運營,其他國家收益有望持續增長。

    公司基本因素


    從以上五年財務比率,股東回報率、邊際利潤率、資産回報率五年來差距比較大,不太穩定。因為集團有三個分部,而各分部毛利率差別很大,由其是EPC服務,不是每一年也有這些大型項目。但整體來說回報率高。

    不過雖然現金流不斷增加,但負債這兩年增多,流動比率下降令集團有資金壓力,上年更加要股東供股。但集團每年又維持一定派息比率,管理層做法比較模稜兩可。

    還有應收賬款天數不斷上,對整體財務健康有影響。

    FORS:8/12

    再看看五年營運數據,收入、盈利五年來不斷增長,毛利率因為三個分部的原因所以不穩定,但整體受惠於太陽能的急速發展,增長強勁。

    FORS 和上一年度一樣8分,表示集團業續持平,沒有什麼突破。

    7月30日集團公佈 截至二零一八年六月三十日止六個月的中期業績 ,2018年上半年收益減少-21.3%。公司權益持有人應佔溢利減少-3.3%。每股基本盈利港幣0.1635元比對上一年度減少-10.4%。中期股息每股港幣0.08元同上年度持平。

    FORS 由2017年度8分下降到2018年上半年的5分,財務比率和營運數據大幅轉差。

    股票估值


    信義光能最近兩年平均 P/E 6.84-10.46倍,現價大約$2.25 P/E 6.9倍,週息率6.67厘。而市值大約$167億。

    預計2018年每股盈利減少-10%到$0.2935,估值上下限便是$2.00-3.07,現價預期 P/E 大約7.66,在估值偏下位置。


    從以上五年週線圖,股價一直上升,但中間波幅十分大,估計今次要整固一段時間。

    集團作為業內的領軍企業,將繼續憑藉其規模優勢,優化運營效率及開拓新市場,通過擴充及創新以保持增長。

    集團新增馬來西亞首條太陽能玻璃生產線成功運營,以及加拿大分佈式光伏項目的發展為集團海外擴展奠定了紮實的基礎,有望於未來數年在全球各地持續進一步增長。

    (權益披露: 筆者於執筆時並未持有上述股票,但不排除將來會否持有上述股票相關權益)

    2018年7月30日星期一

    1233 時代中國控股 2017-12-31 全年業績


    時代中國控股 (01233) 公司主要從事物業開發、物業租賃及物業管理。岑釗雄是主要股東,持有股份佔總股本65.17%。

    截至二零一七年十二月三十一日止年度的全年業績公告
    http://www.hkexnews.hk/listedco/listconews/SEHK/2018/0228/LTN201802281422_C.pdf

    2017年合同銷售同比增幅為41.9%,營業額同比增幅為42.6%,毛利率27.91%上升1.68%。 公司擁有人應佔核心淨利潤同比增幅為40.0%,每股基本盈利為人民幣1.510元同比增幅為33.6%。末期股息每股人民幣0.4143元增加31.5%。

    時代中國控股2017年度按運營分部劃分的收入明細:


    1. 物業銷售 - 為最大收入分部,佔總營業額97.2%較上年度增長43.9%;
    2. 租賃收入 - 佔總營業額1.3%較上年度減少-2.9%;
    3. 物業管理費收入 - 佔總營業額1.5%較上年度增長20.5%。


    時代中國控股銷售主要在華南地區,2017年廣州和佛山銷售佔了總合同銷售金額65%。


    截至2017年12月31日,集團土地儲備約達1,684萬平方米。以2017年總銷售面績約282.2萬平方米計算,土地儲備大慨可供4-5年銷售。

    不過土地儲備裏有33.3%在清遠,而清遠2017年銷售只佔合同銷售金額5.9%,恐怕現在的土地儲備未必能滿足未來的增長。

    公司基本因素


    從以上五年財務比率,股東回報率平均有23.0%,邊際利潤率平均大約11.3%,比其他內房回報水平高。

    集團現金流不是太好,但流動比率相對健康,應該沒有太大資金壓力。而淨負債/股東權益比率沒有因為2017年銷售增加而大幅上升,比對其他負債重的内房,暫時可以接受。

    存貨週轉率天數大約三至三年,效率高,銷售速度快。

    FORS:9/12

    再看看五年營運數據,銷售金額、收入、盈利五年來急速增長。盈利上升比收入更高,整體來説營運效益非常高。

    FORS 由上一年度8分到今年度9分,以內房來說有注意價值。

    股票估值


    時代中國控股五年平均 P/E 2.63-4.05倍,現價大約$10.08 P/E 5.56倍,週息率4.98厘,市值大約$185億。

    如果以2017年銷售金額499億估算,預計2018年營業收入增長49%到大約412.8億,以平均邊際利潤率11.3%計算,溢利便有46.65億,每股盈利大約$2.544,估值上下限便是$6.69-$10.3,現價預期 P/E 大約3.96倍,在估值偏上位置。

    不過經過2017-2018年股價急速上升,市場應該把估值上調,但現階段比較難估值。

    7月3日集團公佈 截至二零一八年六月三十日止六個月 未經審核經營數據 2018年1月至6月份累計合同銷售金額約為人民幣260.03億元,比去年同期上升52.7%。通常下半年銷售比上半年多,今年銷售有機會突破人民幣500億。

    如果再以今年銷售計算,2019年盈利可能比今年再增長40%到$3.56,即估值上下限$9.36-14.42,2019年預期 P/E 2.83倍。


    從以上五年週線圖,由2013年上市到2016年,股價在$2.5-4.0元之間上落,2017年因為粵港澳大灣區的概念,股價才急速上升,估計要一段時間整固。

    2018年集團預期中國將保持房地產市場調控政策連續性和穩定性,繼續實行差別化調控措施,確保房地產行業的平穩發展。預期金融去摃桿政策將會持續,為行業的整合和發展帶來新的機遇。集團將持續佈局粵港澳大灣區,積極參與區內的城市更新改造,大力提升所在區域市場份額,並同時佈局廣東省及其他高增長潛力的城市。

    (權益披露: 筆者於執筆時並未持有上述股票,但不排除將來會否持有上述股票相關權益)