顯示包含「個股分析-1257 中國光大綠色環保」標籤的文章。顯示所有文章

2021年2月24日星期三

27/2/2021 至 5/3/2021 業績公佈的公司

下星期有留意的公司公佈業績有以下幾間,

01/03/2021 信義能源 3868 末期業績/股息 年度31/12/20
01/03/2021 信義玻璃 868 末期業績/股息 年度31/12/20
01/03/2021 信義光能 968 末期業績/股息 年度31/12/20
02/03/2021 理文化工 746 末期業績/股息 年度31/12/20
02/03/2021 理文造紙 2314 末期業績/股息 年度31/12/20
02/03/2021 利福國際 1212 末期業績/股息 年度31/12/20
04/03/2021 中國光大綠色環保 1257 末期業績/股息 年度31/12/20

通常都會望下,睇下有冇一些估計業績不太差,但股價又冇升好多可以博下,不過個市升到三萬幾,都幾難搵。

3868 信義能源

0868 信義玻璃
  
0968 信義光能

 信義系 3868 信義能源、0868 信義玻璃、0968 信義光能已經升到上天花板,我又畏高!

0746 理文化工

2314 理文造紙

理文系 0746 理文化工、2314 理文造紙系都係升理。

1212 利福國際

連 1212 利福國際都幾支陽燭。

1257 中國光大綠色環保

唯獨 1257 中國光大綠色環保重係死下死下,咁就博下佢,最多輸 10% 走人。不過之前幾次業績就算好,股價都冇升,今次有沒有例外呢?

2019年3月7日星期四

1257 中國光大綠色環保 2018-12-31 全年業績


中國光大綠色環保 (01257)  主要於中國從事生物質業務(處理生物質原材料以生產電力及蒸汽)、危廢處置,以及開發、管理及經營光伏發電及風電項目。中國光大國際有限公司 (00257) 是主要股東,持有股份69.70%。

截至二零一八年十二月三十一日止年度的全年業績公告
http://www3.hkexnews.hk/listedco/listconews/SEHK/2019/0306/LTN20190306260_C.pdf


集團2018年收益較去年同期增長52.8%,毛利較去年增加44.2%,毛利率29.6%同比下跌-1.77%。公司權益股東應佔盈利增長38.9%,每股盈利人民幣0.6412元同比增幅為24.0%,末期股息每股港幣0.065元增,全年股息港幣0.1250元同比增加38.9%。

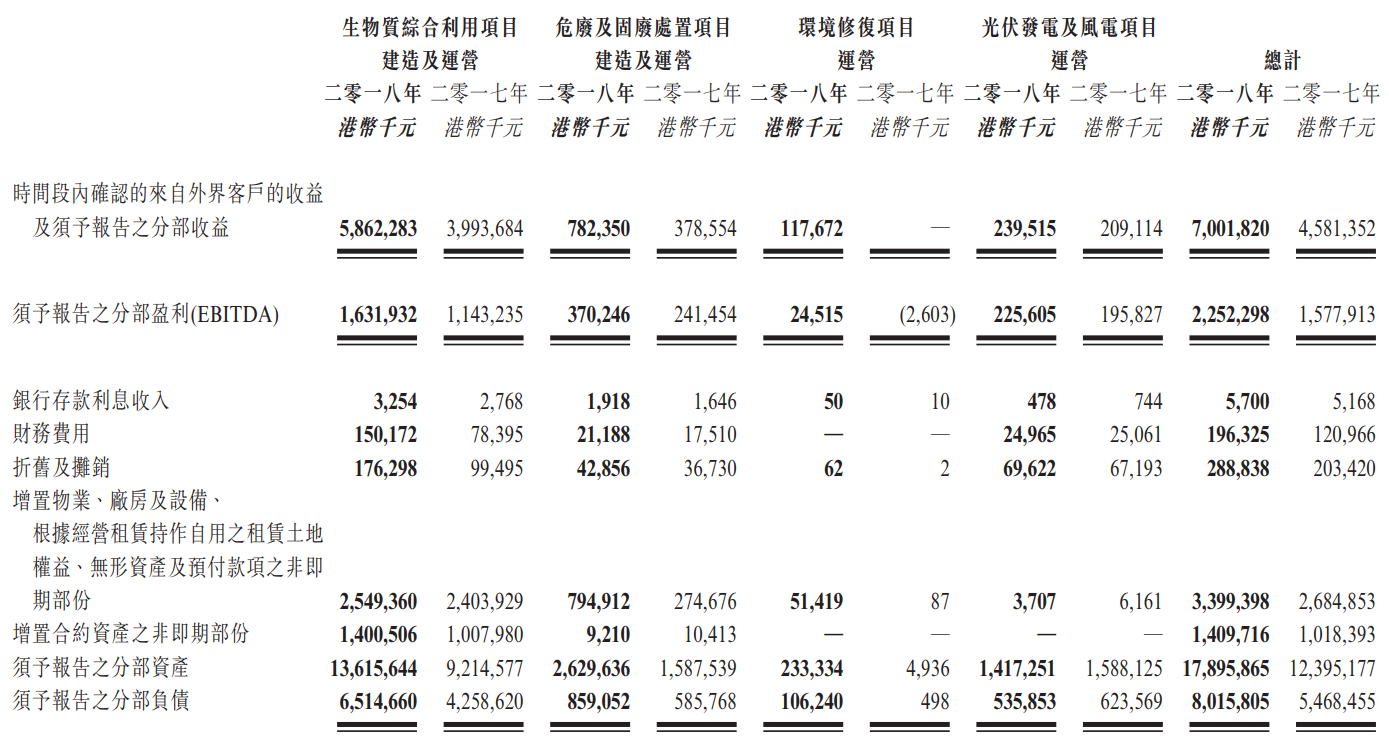
集團2018年分部業績、資產及負債如下:


  • 生物質綜合利用項目建造及運營 - 為最大收入分部,佔總分部收益83.7%較上年度增長46.8%,而佔整體分部盈利72.5%同比增加42.8%,分部盈利率27.8%比上年減少-0.8%;
  • 危廢處置項目建造及運營 - 為最大增長分部,佔總分部收益11.2%較上年度增長106.7%,而佔整體分部盈利16.4%同比增加53.3%,分部盈利率47.3%比上年減少-16.5%;
  • 環境修復項目運營 - 新營運項目,佔總分部收益1.68%,而佔整體分部盈利1.09%,分部盈利率20.8;
  • 光伏發電及風電項目運營 - 佔總分部收益3.4%較上年度增長14.5%,而佔整體分部盈利10.0%同比增加15.2%,分部盈利率94.2%比上年上升0.55%;

公司基本因素


因為集團上市了兩年,所以只有兩年營運數據,營業總額、盈利五年來不斷增長。但毛利率不斷下降,因此盈利增長比營業額慢。


從以財務比率,股東回報率大約10%以上,但要注意負債水平,今年度急速上升。通常環保股負債高,會令到估值不斷下調。暫時今年低位$5.40,預期 P/E 只有7.0倍,以年增長30%以上的股份是很不合理。

FORS 同上一年度一樣7分,暫時沒有太大指引。

股票估值


上一篇文章 1257 中國光大綠色環保 2018-06-30 中期業績 預計2018年每股盈利增長20%到$0.62,估計市場用10-16倍 P/E 交易,估值上下限便是$6.20-9.92,預估盈利同業績差不多。

2018年股價高低$5.09-8.95,高低位跟預計估值上下限有一些差距。低位$5.09是在12月份,高位$8.95是在5月份,大致上跟去年大市同步,週息率1.40-2.46厘,P/E 7.94-13.96倍。

上篇文章當時8月股價大約$7.90,之後下跌到去年低位$5.09,如果在估值偏下位置$6.20持有,現價大約差距8.2%。

預計2019年盈利有20%增長至$0.7694,估計派息也增加20%至$0.1500。如果市場以去年息率高低 1.40-2.46厘交易,預計估值上下限便是$6.1-10.7,現價大約$6.71,預期週息率2.24厘,在估值偏下位置。

如果以去年 P/E 7.94-13.96倍計算,預計估值上下限便是$6.10-10.7,現價大約$6.71,預期 P/E 8.7倍,在估值偏下位置。


從以上二年週線圖,股價上市後還是在波幅行走中。以股價去年高低平均波幅1.76倍計算,暫時今年高低位$5.40-6.88,如果低位已見,向上目標價$9.50。

延伸閱讀:

(權益披露: 筆者於執筆時持有上述股票相關權益,但不排除隨時減持)

2018年8月6日星期一

1257 中國光大綠色環保 2018-06-30 中期業績


中國光大綠色環保 (01257) 截至二零一八年六月三十日止六個月中期業績公佈
http://www.hkexnews.hk/listedco/listconews/sehk/2018/0806/LTN20180806266_C.pdf


集團2018上半年收益較去年同期增長54%,EBITDA 較去年增長44%,毛利率31.28%同比下跌-0.98%。 公司權益股東應佔盈利較去年同期增長41%,每股盈利人民幣0.3120元同比增幅為10.5%。中期股息每股港幣0.06元。

中國光大綠色環保2018上半年分部業績、資產及負債如下:


  1. 生物質綜合利用項目建造及運營 - 為最大收入分部,佔總分部收益82.8%較上年度增長47.6%,而佔整體分部盈利68.3%同比增加43.4%,分部盈利率28.2%比上年減少-0.8%;
  2. 危廢處置項目建造及運營 - 為最大增長分部,佔總分部收益12.6%較上年度增長139.3%,而佔整體分部盈利19.0%同比增加60.8%,分部盈利率51.5%比上年減少-25.1%;
  3. 環境修復項目運營 - 新營運項目,佔總分部收益0.4%,而佔整體分部盈利0.5%,分部盈利率47.9;
  4. 光伏發電及風電項目運營 - 佔總分部收益4.2%較上年度增長18.3%,而佔整體分部盈利12.1%同比增加23.0%,分部盈利率98.3%比上年上升3.8%;
  5. 雖然整體收入增長強勁,但毛利率有下跌趨勢。


業績看似不錯,因為收入和盈利也有40%以上增長,但每股盈利只增加了10.5%,其實比預期失望。原因是發行股數比上年增加了27.5%,攤薄了每股盈利。因此投資者應該要注意集團的負債水平和發行股數有沒有不合理地增加。

公司基本因素


2018年上半年財務比率普通,總資產回報率和股東權益回報率做好,但淨負債/股東權益由26.54%增加到51.14%,流動比率由2.16倍下降到1.73倍。負債增加是環保股一大問題,但集團開始派發中期息,可能可以吸引到一些投資者。

FORS 2018年上半年7分和2017年度一樣,表示集團業務持平,暫時未必有注意價值。

股票估值


上一篇文章 1257 中國光大綠色環保 2017-12-31 全年業績 估算2018年每股盈利增長20%到$0.62,如果下半年業績和上半年一樣,應該可以逹到。

暫時今年股價高低$6.15-$8.95,低位$6.15是在今年2月份,高位$8.95是在今年5月份。上篇文章當時5月股價大約在$7.54,之後兩個星期便上升到$8.95,上升了18.7%。現價大約$7.90,如果市場用10-16倍 P/E 交易,估值上下限便是$6.20-9.92,預期 P/E 大約12.7倍,在估值中間位置 。

(權益披露: 筆者於執筆時並未持有上述股票,但不排除將來會否持有上述股票相關權益)

2018年5月9日星期三

1257 中國光大綠色環保 2017-12-31 全年業績


中國光大綠色環保 (01257)  主要於中國從事生物質業務、危廢處置,以及開發、管理及經營光伏發電及風電項目。中國光大國際有限公司 (00257) 是主要股東,持有股份69.70%。

截至二零一七年十二月三十一日止年度的全年業績公告
http://www.hkexnews.hk/listedco/listconews/SEHK/2018/0301/LTN20180301643_C.pdf

全年收益增長53%,EBITDA 較去年增長54%,每股基本盈利為港幣0.517元比對2016年$0.437增長18.31%,全年每股派息港幣0.09元。

中國光大綠色環保主要收入來自以下分部:
  1. 生物質綜合利用項目建造及運營 (生物質直燃發電項目、生物質供熱項目、生物質熱電聯產項目、垃圾發電項目以及生物質及垃圾發電一體化項目);
  2. 危廢處置項目建造及運營 (危廢填埋項目及危廢焚燒項目);
  3. 光伏發電及風電項目運營 (光伏發電項目及風電項目)。


於回顧年度內,其中建造服務收益較2016增加44%,至於運營服務收益較2016年增加69%。各收益的比重為:建造服務收益佔64%,運營服務收益佔34%及財務收入佔2%。

公司基本因素


中國光大綠色環保2017年5月才上市,所以只有一年財務比率。


如果同母公司中國光大國際 (00257) 比較,邊際利潤率、總資產回報率、存貨週轉率和應收帳款天數也比 0257 好。不過 R.O.E. 只有12.21%相對 0257 較差,但如果和負債比率一同看,1257 負債比母公司低很多。所以相對股東權益,1257 比 0257 回報更高。

1257 負債相對低是因為業務收益分部中,運營服務收益佔了1/3比重,而2017年增長比建造服務更大,所以不用大幅借貸來維持收益。

股票估值


中國光大綠色環保2017年價股高低 $5.21-7.45,P/E 只有10.08-14.41倍。現價大約$7.54 P/E 14.58倍,市值大約$155億。

預計2018年每股盈利增長20%到$0.62,估計市場用10-16倍 P/E 交易,估值上下限便是$6.20-9.92,現價預期 P/E 大約12.16倍,在估值中間偏下位置。


從以上日線圖,上市後股價反覆向上, 呈現一浪高於一浪的形態。

這幾年國內急速城市化,農村發展為城市的時候,產生大量農業廢料和農村垃圾。因此造就了綠色環保行業發展, 因為行業正值初始階段,未來還會有很大增長空間。


在業績裏的業務回顧與展望,集團項目持續完成,而且重心在運營分部,可以為未來幾年帶來增長動力,而且還可憧憬母公司會注入資產,是一間值得留意的企業。

(權益披露: 筆者於執筆時持有上述股票相關權益)